Calcula tu hipoteca
sin letra pequeña
Simulador de hipotecas gratuito e independiente: la cuota real, los intereses y todo el dinero que necesitas para firmar, con los impuestos de tu comunidad. En menos de un minuto.
- Gratis e independiente
- Sin registro ni datos personales
- Datos oficiales: Banco de España y BOE
Configura tu préstamo
Tu Resumen
Una herramienta para cada decisión
Comparador de hipotecas
¿Bonificada o sin bonificar? ¿Fija, variable o mixta? Compara hasta tres ofertas con sus seguros y productos vinculados y descubre cuál te sale más barata de verdad.Comparar ofertas →¿Cuánto me presta el banco?
Qué hipoteca te concederían y qué precio de vivienda puedes permitirte con tu sueldo.Calcular →Gastos de compra
ITP o IVA, AJD, notaría y registro con los tipos de 2026 de tu comunidad.Calcular →Amortizar hipoteca
¿Reducir cuota o plazo? Cuánto ahorras adelantando dinero y si compensa invertir.Calcular →Cambiar de banco
Pasar de variable a fija o subrogar: nueva cuota, coste y meses para recuperarlo.Calcular →¿Alquilar o comprar?
Compara el patrimonio que tendrías comprando frente a alquilar e invertir.Calcular →Euríbor hoy
Histórico, previsión y cuánto cambia tu cuota en la próxima revisión.Ver Euríbor →Te acompañamos en cada etapa
Explicaciones claras, con ejemplos reales y actualizadas a 2026, ordenadas según el momento en el que estés.
El Euríbor cierra octubre en el 3,239 %
Su nivel más bajo desde agosto de 2026. Su último dato diario es del 3,28 % (5 de noviembre). Con una hipoteca de 150.000 € a 23 años, la revisión de noviembre puede subirte la cuota unos 83 € al mes.
Calcula tu revisiónÚltimas guías
Ver todas las guíasPor qué confiar en nosotros
Preguntas frecuentes
¿Es mejor una hipoteca a 20 o a 30 años?
Depende exclusivamente de tu salud financiera y tu capacidad de ahorro mensual. A 30 años, la cuota mensual será significativamente más baja y cómoda para tu día a día, pero al alargar el plazo, el efecto del interés compuesto hará que al final del préstamo hayas pagado miles de euros más en intereses puros al banco. Te recomendamos usar nuestro simulador, variar el plazo de años y observar cómo cambia la cifra de «Total intereses» para encontrar tu equilibrio idóneo.
¿Cuánto dinero real necesito tener ahorrado para pedir una hipoteca en España?
Como norma general, necesitas tener ahorrado en torno al 30% o 32% del valor total de la vivienda. Un 20% se destina a cubrir la parte del inmueble que el banco no te va a financiar, y entre un 10% y un 12% adicional se va íntegramente en pagar los impuestos autonómicos, la tasación oficial, la gestoría y la escritura pública en la notaría. Puedes consultar el campo «Total efectivo inicial necesario» de nuestra calculadora para ver tu estimación al instante.
¿Qué gastos paga el comprador y cuáles paga el banco tras la Ley Hipotecaria?
Desde la entrada en vigor de la Ley de Contratos de Crédito Inmobiliario de 2019, el reparto de gastos cambió a favor del cliente. Actualmente, el banco está obligado a pagar los gastos de gestoría, el registro de la propiedad, la notaría de la escritura del préstamo y el impuesto del AJD de la hipoteca. Por su parte, el comprador solo debe pagar los gastos de la tasación oficial de la vivienda, las copias de la escritura que solicite y, lo más importante, todos los gastos e impuestos asociados a la compraventa del inmueble (ITP o IVA).
¿La cuota mensual que muestra este simulador es definitiva?
La calculadora muestra la cuota de amortización que corresponde al tipo de interés que introduces. Sin embargo, en una oferta bancaria real, tu recibo mensual definitivo podría ser ligeramente superior si el banco te exige la contratación de productos vinculados (como seguros de vida o de protección de pagos) y decide cobrarlos de forma prorrateada en las cuotas mensuales en lugar de en un único pago anual.
¿Qué es la tasación inmobiliaria y cómo afecta a mi hipoteca?
La tasación es una valoración oficial realizada por una entidad homologada por el Banco de España que determina el valor real de mercado de la vivienda que vas a comprar. Es un gasto que siempre asume el comprador (suele costar entre 300 y 600 euros). Es crucial porque el banco concederá el 80% de financiación basándose, por lo general, en el valor más bajo entre el precio de compraventa y el valor de tasación. Si la tasación sale por debajo del precio de venta, necesitarás aportar más ahorros de los previstos.
¿Qué ocurre si mi ratio de endeudamiento supera el 35%?
Si al calcular tu hipoteca compruebas que la cuota mensual supera el 35% de tus ingresos netos, la operación entra en lo que las entidades financieras consideran «zona de riesgo». En este escenario, es muy probable que los departamentos de riesgos de los bancos denieguen la hipoteca de forma automática, a menos que aportes garantías adicionales muy sólidas, como un avalista personal (por ejemplo, tus padres) o una doble garantía inmobiliaria.
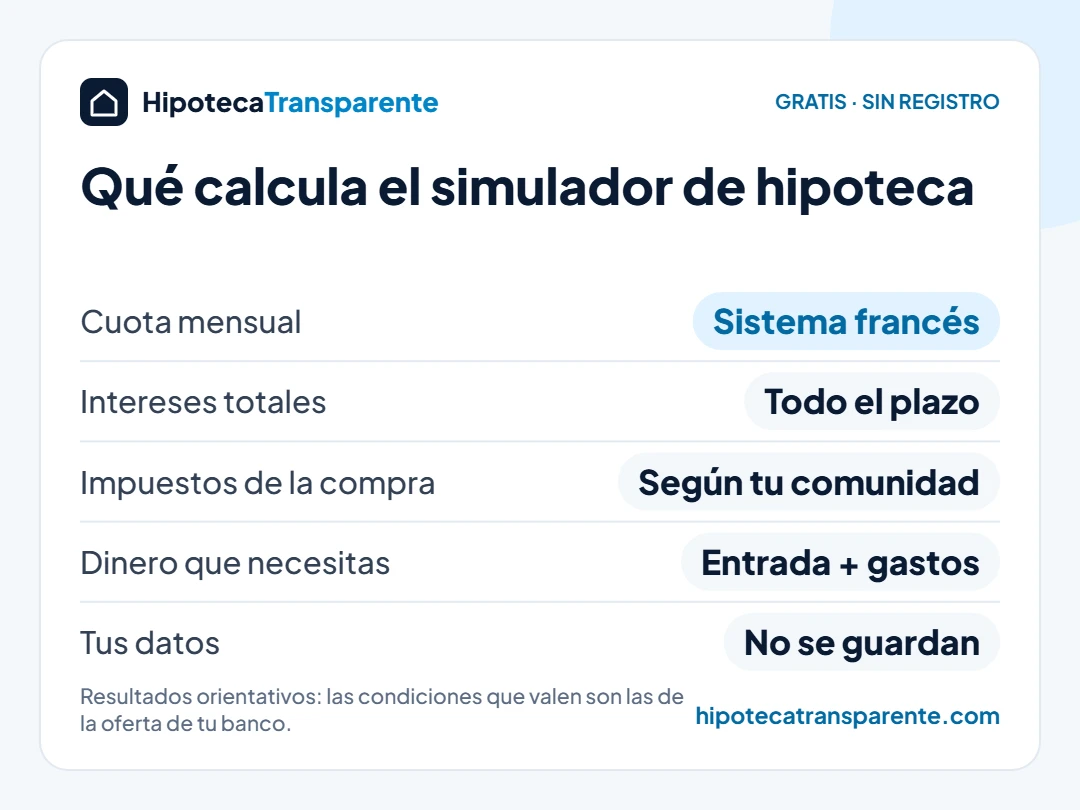
Guía para usar el simulador de hipoteca paso a paso
En hipotecatransparente.com hemos diseñado esta herramienta independiente para que veas con números claros, y sin letra pequeña, a qué te enfrentas antes de firmar con cualquier banco.
Nuestra calculadora utiliza estrictamente el Sistema de Amortización Francés, que es el estándar financiero regulado y utilizado por la inmensa mayoría de bancos en España (como BBVA, Santander, Caixabank o Sabadell). Este sistema se caracteriza por mantener una cuota mensual constante durante toda la vida del préstamo (siempre que el tipo de interés no varíe). Sin embargo, esconde un secreto que debes conocer: durante los primeros años de vida de la hipoteca, la mayor parte de tu cuota mensual se destinará a pagar los intereses del banco, y solo una pequeña parte servirá para reducir la deuda real de la casa. Por eso, hacer una simulación precisa al inicio es vital.
¿Cómo usar nuestro simulador de hipoteca online?
Para obtener una estimación fiable de tu cuota mensual, de los impuestos reales que debes pagar según tu región y de la viabilidad financiera de tu operación, solo necesitas rellenar los siguientes campos:
- Precio de la vivienda: El valor total de compraventa acordado con el vendedor o la inmobiliaria, sin contar los gastos de escrituración ni los impuestos asociados.
- Ahorro aportado / Entrada: Los ahorros iniciales que vas a entregar en el momento de la firma. Recuerda que los bancos en España suelen financiar como máximo el 80 % del valor de compra o de tasación (el menor de los dos), según sus propios criterios de riesgo. Por tanto, necesitarás aportar de tu bolsillo el 20% restante como «entrada».
- Estado de la vivienda: Este factor es crucial para determinar tu carga fiscal. Debes seleccionar si se trata de una vivienda de Segunda Mano (sujeta al Impuesto de Transmisiones Patrimoniales) o de Obra Nueva (sujeta a IVA).
- Comunidad Autónoma: Los impuestos por la compra de una vivienda están cedidos a los gobiernos autonómicos en España. Al indicarnos tu región, la calculadora aplica automáticamente el tipo general de tu comunidad, que en vivienda usada va del 4 % al 13 %. Si tienes derecho a un tipo reducido, el impuesto real será menor.
- Plazo de la hipoteca: El número de años en los que te comprometes a devolver el préstamo. Un plazo mayor (por ejemplo, 30 años) reduce el importe de la cuota mensual haciéndola más accesible, pero dispara drásticamente los intereses totales que le terminarás pagando al banco al finalizar el contrato.
- Tipo de Interés Anual (TIN): El porcentaje fijo que el banco te cobra por prestarte el capital. Si vas a contratar una hipoteca fija, este valor será inamovible. Si optas por una hipoteca variable, este valor cambiará en cada revisión dependiendo de la evolución del Euríbor más el diferencial que te aplique tu entidad.
Comprueba si tu hipoteca es viable
Además de la cuota, al pulsar el botón «Calcular Hipoteca» la calculadora te muestra dos datos que conviene conocer antes de ir al banco:
- Sueldo neto mensual recomendado: Calculamos los ingresos mínimos que debería tener tu hogar para que la cuota no supere un tercio (33 %) de los ingresos netos, dentro de la horquilla del 30 % al 35 % que suelen usar los bancos y que recomienda el Banco de España. Por encima del 35 %, la mayoría de bancos considera la operación de riesgo.
- Total efectivo inicial necesario (Tus ahorros reales): Esta es la cifra más importante. Sumamos el 20 % de entrada más una estimación de los impuestos autonómicos y de los gastos de notaría, gestoría y registro. Esta es la cantidad de dinero contante y sonante que necesitas tener hoy en tu cuenta bancaria para poder comprar la casa, ya que el banco nunca financia los gastos ni los impuestos.
Conceptos financieros clave que debes conocer antes de firmar
- TIN (Tipo de Interés Nominal): Es el precio porcentual puro que el banco te cobra por disponer del dinero. Es el dato que debes introducir en el campo correspondiente de nuestro simulador.
- TAE (Tasa Anual Equivalente): Es el indicador más realista y completo. Incluye el TIN, pero además le suma las comisiones de apertura, los gastos de la operación y el coste de los productos vinculados obligatorios (como el seguro de vida, de hogar o la domiciliación de nómina). Es la cifra que debes usar para comparar qué banco es realmente más barato.
- Capital Principal: Es el importe neto que el banco te va a prestar y sobre el cual se calcularán los intereses (es decir, el precio de la vivienda menos la entrada que aportas).
- Gastos de Compraventa e Impuestos: Al comprar una propiedad en España, se generan dos tipos de costes fiscales: la vivienda de segunda mano paga el Impuesto de Transmisiones Patrimoniales (ITP), mientras que la vivienda nueva paga el IVA (10%) más el Impuesto de Actos Jurídicos Documentados (AJD). A esto hay que sumarle los honorarios del notario y del registrador de la propiedad.