Antes de enamorarte de un piso conviene saber cuánto me presta el banco de verdad. Esta calculadora aplica los mismos criterios que usan las entidades en España (porcentaje de endeudamiento, financiación máxima y edad) para decirte qué hipoteca te concederían y, sobre todo, qué precio de vivienda puedes permitirte con tus ahorros.
Tus datos
Lo que podrías comprar
Estimación orientativa. Los bancos suelen financiar hasta el 80 % del valor de tasación, limitan la cuota al 30-40 % de los ingresos netos y exigen que el préstamo termine antes de los 70-75 años. Cada entidad aplica sus propios criterios de riesgo.
Cuánto me presta el banco: así lo calculan las entidades
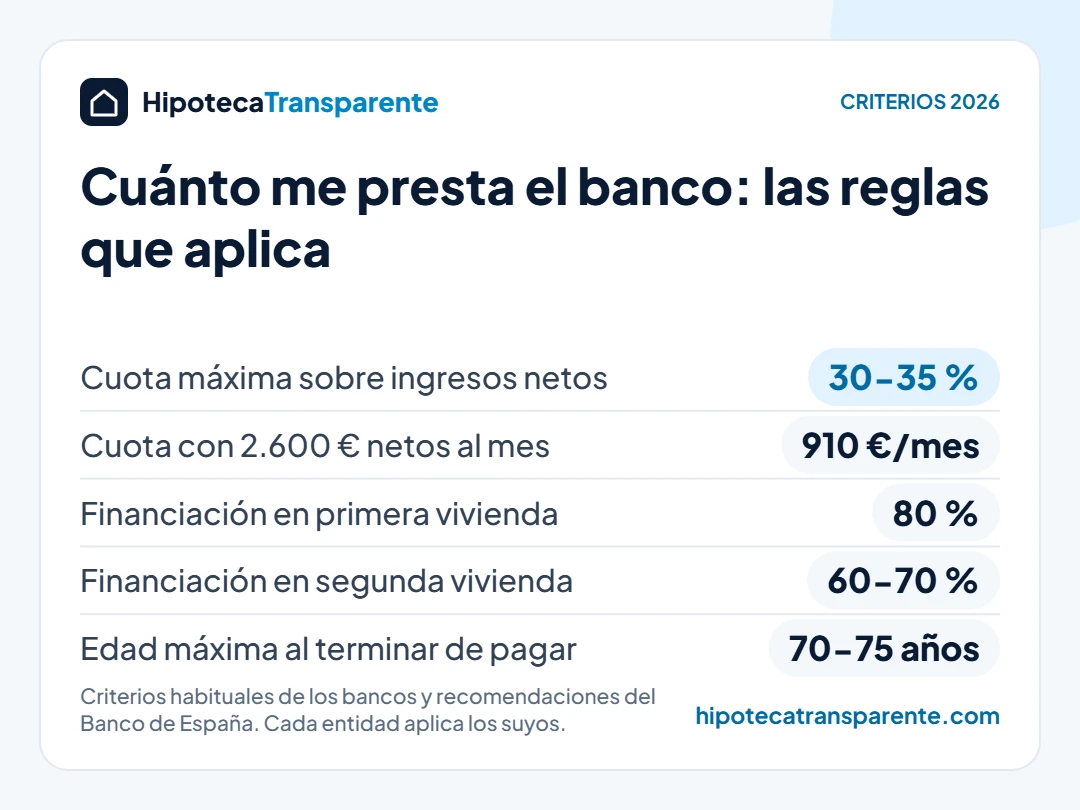
Aunque cada entidad tiene su propio modelo de riesgo, casi todas se fijan en los mismos cuatro límites. El que antes alcances es el que marca tu techo.
1. La cuota no debe superar el 30-35 % de tus ingresos netos
Es la regla más importante. El Banco de España recomienda que el total de tus deudas no supere entre el 30 % y el 40 % de tus ingresos netos. Con 2.600 € netos al mes entre los titulares, la cuota máxima habitual ronda los 910 € (35 %), y eso a 30 años y un TIN del 3 % equivale a un préstamo de unos 216.000 €. Si ya pagas un préstamo del coche o tarjetas, esa cantidad se resta de tu margen.
2. Financian como máximo el 80 % del valor
Para primera vivienda, los bancos prestan normalmente hasta el 80 % del valor de tasación o del precio de compra (el menor de los dos). El 20 % restante, más los impuestos y gastos, tiene que salir de tus ahorros. Para segunda vivienda el límite suele bajar al 60-70 %.
3. Tus ahorros suelen ser el verdadero freno
Por eso, para saber cuánto me presta el banco de verdad, la calculadora cruza tus ingresos con tus ahorros. Con 45.000 € ahorrados y unos gastos de compra del 10 %, necesitas un 30 % del precio en efectivo, así que el máximo que puedes comprar ronda los 150.000 €, aunque tus ingresos te permitirían una hipoteca mayor. Es el caso más habitual entre compradores jóvenes.
4. Edad y plazo
La mayoría de bancos exige que termines de pagar antes de los 70-75 años. Si tienes 50 años, por ejemplo, el plazo máximo será de 20-25 años y la cuota subirá. La calculadora ajusta el plazo automáticamente.
Qué más mira el banco
- Estabilidad laboral: contrato indefinido y antigüedad. Los autónomos suelen necesitar dos o tres declaraciones de la renta.
- Historial de pagos: consultan la CIRBE del Banco de España y ficheros de morosidad.
- Tipo de vivienda y tasación: si la tasación sale por debajo del precio, el 80 % se calcula sobre la tasación y tendrás que poner más dinero.
- Vinculación: nómina, seguros y otros productos pueden mejorar el tipo, pero no aumentan lo que te prestan.
Cómo aumentar cuánto me presta el banco
- Añadir un segundo titular con ingresos suma capacidad de pago.
- Alargar el plazo baja la cuota, pero encarece mucho la hipoteca en intereses.
- Cancelar deudas pequeñas (préstamos al consumo, tarjetas) antes de pedir la hipoteca libera margen.
- Pedir el aval ICO si tienes 35 años o menos o hijos a cargo: permite financiar hasta el 100 % y tus ahorros solo tendrían que cubrir los gastos. Lo explicamos en nuestra guía del aval ICO para hipoteca joven.
- Buscar ayudas autonómicas: varias comunidades tienen avales propios para jóvenes. Las repasamos en la guía de hipoteca joven por comunidades.
Cuánto tengo que ganar para una hipoteca
Si le das la vuelta a la regla del 35 % y te preguntas cuánto me presta el banco con tu sueldo, puedes estimar el sueldo neto necesario para cada préstamo (a 30 años y un TIN del 3 %):
| Hipoteca | Cuota aproximada | Ingresos netos necesarios (35 %) |
|---|---|---|
| 120.000 € | 506 €/mes | 1.446 €/mes |
| 160.000 € | 675 €/mes | 1.927 €/mes |
| 200.000 € | 843 €/mes | 2.409 €/mes |
| 250.000 € | 1.054 €/mes | 3.011 €/mes |
Preguntas frecuentes
¿Cuánto me presta el banco si cobro 2.000 € al mes?
Con 2.000 € netos y sin otras deudas, la cuota máxima habitual ronda los 700 €. A 30 años y un TIN del 3 %, eso equivale a unos 166.000 € de hipoteca, siempre que tengas ahorrado el 20 % del precio más los gastos.
¿Cuentan las pagas extra?
Sí. Lo más fiable es dividir tu sueldo neto anual entre 12 para que las pagas extra queden prorrateadas.
¿Me prestan el 100 %?
Es posible en casos concretos: con el aval ICO, con avales autonómicos, al comprar pisos de bancos o con garantías adicionales. Te lo explicamos en nuestra guía de la hipoteca al 100 %.
Cuando tengas claro tu presupuesto, calcula los gastos de compra de tu comunidad y la cuota exacta con nuestro simulador de hipotecas.