Los gastos de compra de vivienda suelen sumar entre un 7 % y un 13 % del precio, y casi nunca se pueden financiar con la hipoteca. Esta calculadora de gastos de compra de vivienda aplica los impuestos vigentes en cada comunidad autónoma en 2026, tanto para vivienda de segunda mano como de obra nueva, y te dice cuánto dinero necesitas tener ahorrado.
La compra
Gastos estimados
Tipos generales vigentes en septiembre de 2026 según la normativa de cada comunidad. Notaría y Registro son estimaciones según arancel; el importe exacto depende de cada escritura. Desde la Ley 5/2019 el banco paga notaría, registro, gestoría e impuesto de la hipoteca; el comprador paga la tasación. Comprueba siempre los requisitos de los tipos reducidos en la web de tu comunidad.
Qué gastos de compra de vivienda tienes que pagar
Impuestos: ITP o IVA + AJD
El impuesto depende de si la vivienda es nueva o usada:
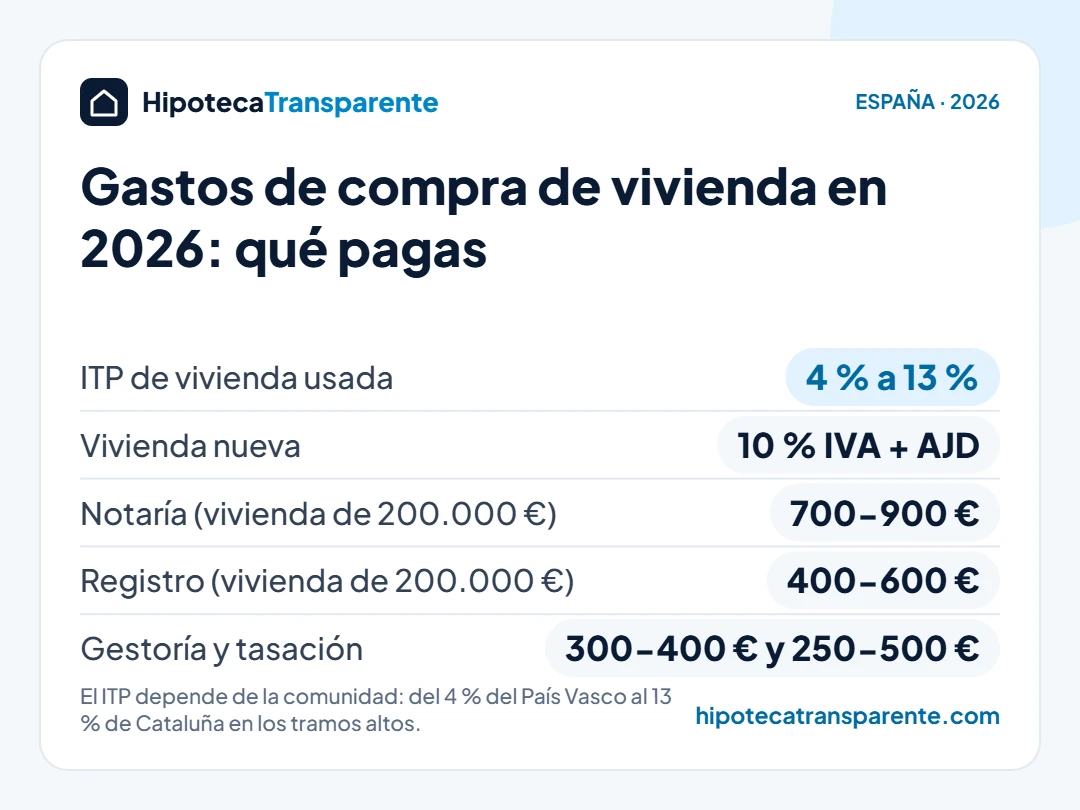
- Segunda mano: pagas el Impuesto de Transmisiones Patrimoniales (ITP). Lo fija cada comunidad y va del 4 % del País Vasco al 10 % o más de Cataluña.
- Obra nueva: pagas IVA del 10 % (IGIC en Canarias) más el Impuesto de Actos Jurídicos Documentados (AJD), que oscila entre el 0,5 % y el 1,5 % según la comunidad.
La base del impuesto es el mayor de dos valores: el precio que figura en la escritura o el valor de referencia del Catastro. Puedes consultar el valor de referencia de tu vivienda en la Sede Electrónica del Catastro antes de firmar.
Notaría y Registro
La escritura de compraventa ante notario y su inscripción en el Registro de la Propiedad se cobran según un arancel oficial que depende del precio. Para una vivienda de 200.000 € suelen rondar los 700-900 € de notaría y los 400-600 € de registro.
Gestoría y tasación
La gestoría (unos 300-400 €) tramita el pago de impuestos y la inscripción; es opcional si compras sin hipoteca. La tasación (entre 250 y 500 €) es obligatoria si pides hipoteca y la pagas tú.
¿Y los gastos de la hipoteca?
Desde la Ley 5/2019, el banco paga la notaría, el registro, la gestoría y el impuesto de la escritura de hipoteca. Tú solo pagas la tasación y las copias simples que pidas.
ITP por comunidades en 2026
Esto es lo que pagarías de ITP por una vivienda usada de 200.000 € aplicando el tipo general:
| Comunidad | Tipo general | ITP con 200.000 € |
|---|---|---|
| País Vasco | 4 % | 8.000 € |
| Comunidad de Madrid | 6 % | 12.000 € |
| Navarra | 6 % | 12.000 € |
| Canarias | 6,5 % | 13.000 € |
| Andalucía | 7 % | 14.000 € |
| Cantabria | 7 % (9 % desde 300.000 €) | 14.000 € |
| La Rioja | 7 % | 14.000 € |
| Región de Murcia | 7,75 % | 15.500 € |
| Aragón | 8 % a 10 % por tramos | 16.000 € |
| Asturias | 8 % a 10 % por tramos | 16.000 € |
| Baleares | 8 % a 13 % por tramos | 16.000 € |
| Castilla y León | 8 % (10 % desde 250.000 €) | 16.000 € |
| Extremadura | 8 % a 11 % por tramos | 16.000 € |
| Galicia | 8 % | 16.000 € |
| Castilla-La Mancha | 9 % | 18.000 € |
| Comunidad Valenciana | 9 % (11 % desde 1 millón) | 18.000 € |
| Cataluña | 10 % a 13 % por tramos | 20.000 € |
Entre comprar en el País Vasco o en Cataluña hay 12.000 € de diferencia solo en impuestos por la misma vivienda. En las comunidades con tramos, cada tipo se aplica solo a la parte del precio que cae dentro de ese tramo.
Si compras en una de las comunidades con más compraventas, tienes una guía con sus tipos reducidos, un ejemplo resuelto y la calculadora ya configurada:
- Gastos de compra de vivienda en Madrid
- Gastos de compra de vivienda en Cataluña
- Gastos de compra de vivienda en Andalucía
- Gastos de compra de vivienda en Comunidad Valenciana
- Gastos de compra de vivienda en País Vasco
Si compras en Madrid, tienes todos los detalles en nuestra guía de gastos de compra de vivienda en Madrid.
Tipos reducidos: gastos de compra de vivienda más bajos
Todas las comunidades tienen tipos reducidos para ciertos compradores de vivienda habitual. Los más frecuentes son para:
- Jóvenes (según la comunidad, menores de 30, 35, 36 o 40 años), a menudo con un precio máximo de vivienda.
- Familias numerosas y monoparentales.
- Personas con discapacidad.
- Compras en municipios pequeños o en riesgo de despoblación.
Por ejemplo, un menor de 36 años en Castilla y León paga un 4 % en lugar de un 8 %, y en Galicia un 3 % en lugar de un 8 %. Al elegir tu comunidad, la calculadora te muestra los tipos reducidos disponibles; si cumples los requisitos, escribe el tipo en la casilla opcional para recalcular.
Cuánto dinero necesitas ahorrado
Para cubrir la entrada y los gastos de compra de vivienda, la regla práctica es que necesitas alrededor de un 30 % del precio en efectivo: el 20 % que no financia el banco más un 10 % de gastos. Para una vivienda de 220.000 € en Madrid, eso son unos 59.000 €. En Cataluña o la Comunidad Valenciana, la cifra sube por el mayor ITP. Lo detallamos con tablas por comunidad y por precio en cuánto dinero necesitas ahorrado para comprar casa.
Si no llegas a esa cantidad, revisa nuestra guía de la hipoteca al 100 % y las ayudas de hipoteca joven de cada comunidad.
Preguntas frecuentes
¿Los gastos de compra de vivienda se pueden meter en la hipoteca?
En general, no. El banco calcula el préstamo sobre el valor de la vivienda, así que los impuestos y gastos los pagas con tus ahorros. Algunas hipotecas al 100 % o con doble garantía permiten financiar una parte, pero son la excepción.
¿Cuándo se paga el ITP?
Tienes 30 días hábiles desde la firma de la escritura para presentar el modelo 600 (o el de tu comunidad) y pagar el impuesto. Si hay gestoría, lo hace ella con el dinero que le provisionas en la firma.
¿El ITP desgrava en la renta?
No en el IRPF, pero sí forma parte del valor de adquisición de la vivienda: cuando la vendas, se suma al precio de compra y reduce la ganancia patrimonial. Te lo explicamos con un ejemplo en nuestra guía sobre cómo desgravar los gastos de compra de vivienda.
Descubre también los gastos ocultos al comprar una casa que no aparecen en la escritura y calcula tu cuota con el simulador de hipotecas.