¿Puedes desgravar gastos de compra de vivienda como la notaría, el registro o el ITP en la declaración de la renta? La respuesta corta: si compraste a partir de 2013, no existe una deducción estatal directa. Pero esos gastos no se pierden. Suman al valor de adquisición y reducen el impuesto cuando vendas, se amortizan si alquilas la casa y, en varias comunidades, entran en deducciones autonómicas para jóvenes o para zonas rurales. Te lo explicamos con ejemplos y con los datos del manual de la Agencia Tributaria para la Renta 2025.
Resumen: cuándo se pueden desgravar gastos de compra
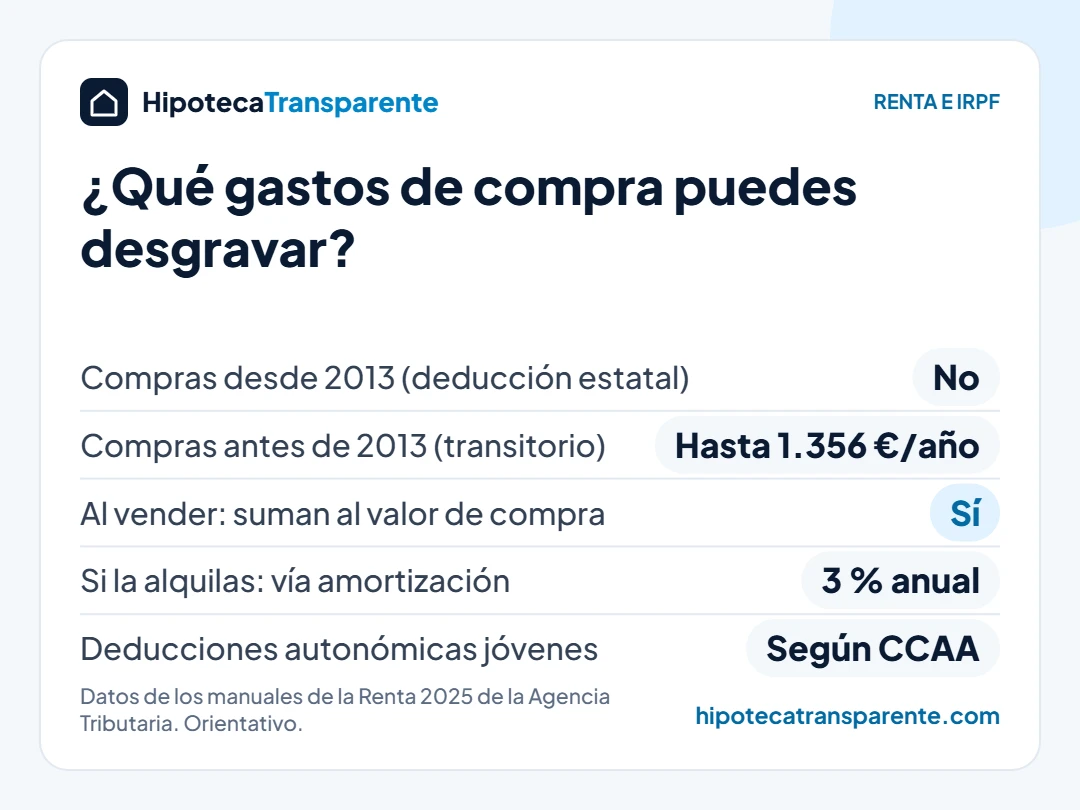
- Compra desde el 1 de enero de 2013: no hay deducción estatal por vivienda habitual, ni por el precio ni por los gastos.
- Compra antes de 2013 y ya deducías: sigues en el régimen transitorio, con un 15 % sobre un máximo de 9.040 € al año, gastos incluidos.
- Al vender: notaría, registro, gestoría e ITP (o IVA y AJD) se suman al valor de adquisición y reducen la ganancia que tributa.
- Si alquilas: los gastos de compra elevan la base de la amortización, que es un 3 % anual del valor de la construcción.
- Deducciones autonómicas: Andalucía, Castilla y León, Madrid, Murcia, La Rioja y otras incluyen los gastos en la base para ciertos perfiles.
¿Se puede desgravar la compra de vivienda en 2026?
La deducción estatal por inversión en vivienda habitual se suprimió para las compras realizadas desde el 1 de enero de 2013. Por eso, si has comprado hace poco, no hay ninguna casilla de la renta en la que desgravar gastos de compra como la notaría, el Registro de la Propiedad, la gestoría o el impuesto de transmisiones patrimoniales (ITP) solo por haberlos pagado.
Lo mismo ocurre con el IVA y el AJD de una vivienda nueva, la tasación o la comisión de apertura de la hipoteca: no se deducen en el año en que los pagas. Si todavía estás calculando cuánto te costará la operación, usa nuestra calculadora de gastos de compra de vivienda, que desglosa impuestos, notaría y registro por comunidad autónoma.
Que no exista una deducción directa no significa que esos gastos no tengan efecto fiscal. Hay cuatro situaciones en las que sí cuentan, y por eso conviene guardar todas las facturas desde el primer día.
Régimen transitorio: compras anteriores a 2013
Si compraste tu vivienda habitual antes del 1 de enero de 2013 y ya aplicaste la deducción en 2012 o antes, puedes seguir aplicándola. La base máxima es de 9.040 € al año y el porcentaje es del 15 % (7,5 % estatal y 7,5 % autonómico, con algunas diferencias en Cataluña), lo que supone hasta 1.356 € de ahorro anual.
En la base entran las cantidades destinadas a la compra, incluidos los gastos que pagó el comprador, además de la amortización del préstamo, los intereses, los instrumentos de cobertura del tipo de interés y los seguros de vida y hogar que exige la hipoteca. En la práctica, quien sigue en este régimen suele llegar al límite solo con las cuotas, y los gastos de compra ya se dedujeron en su día.
Para mantener la deducción, la casa debe seguir siendo tu vivienda habitual y tu patrimonio debe aumentar, al menos, en la cantidad invertida durante el año.
Al vender: los gastos de compra reducen la plusvalía
Esta es la vía más importante para quien compra hoy. Según el artículo 35 de la Ley del IRPF, el valor de adquisición de un inmueble es el precio más los gastos y tributos inherentes a la compra pagados por el comprador, sin incluir los intereses. Es decir: notaría, registro, gestoría, ITP o IVA y AJD se suman a lo que te costó la casa. También suman las mejoras y reformas que aumenten su valor.
Cuando vendas, la ganancia patrimonial será el valor de transmisión (precio de venta menos gastos de venta, como la inmobiliaria o la plusvalía municipal) menos el valor de adquisición. Cuanto mayor sea el valor de adquisición, menor será la ganancia que tributa en la base del ahorro.
Ejemplo con números
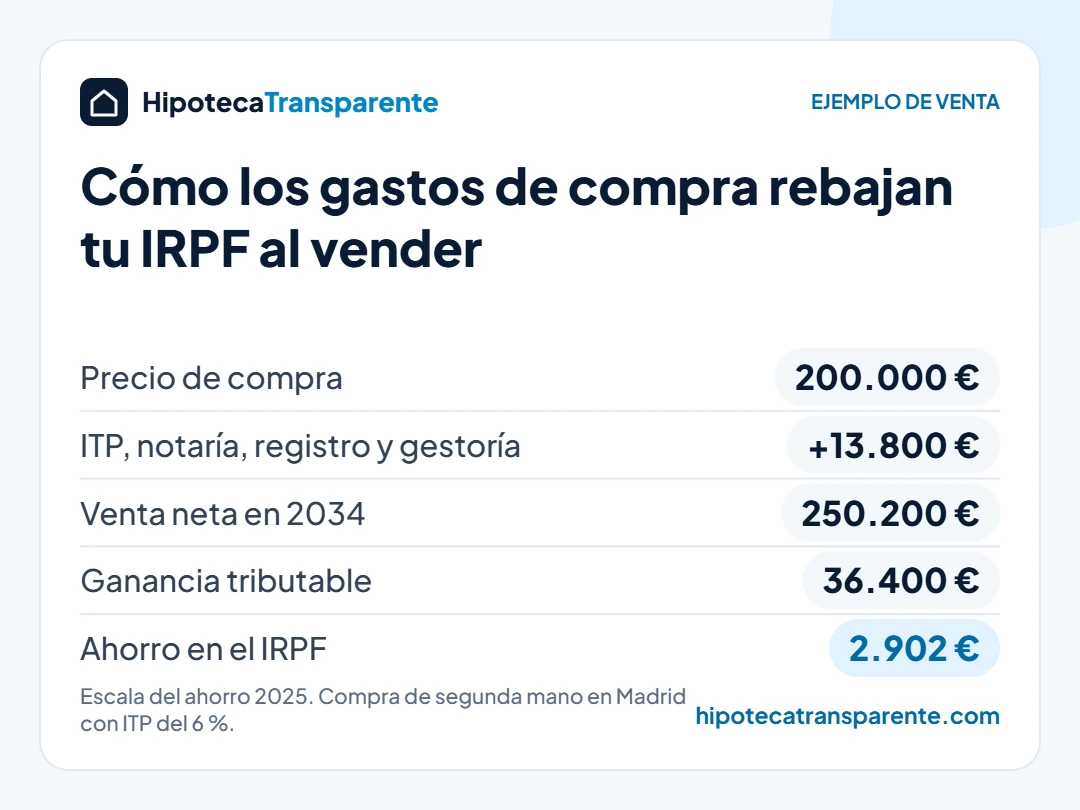
Compras en Madrid una vivienda de segunda mano por 200.000 € y pagas 12.000 € de ITP (6 %), 900 € de notaría, 500 € de registro y 400 € de gestoría. En 2034 la vendes por 260.000 €, con 7.800 € de inmobiliaria y 2.000 € de plusvalía municipal.
| Concepto | Sin contar gastos | Contando gastos |
| Precio de compra | 200.000 € | 200.000 € |
| ITP, notaría, registro y gestoría | — | 13.800 € |
| Valor de adquisición | 200.000 € | 213.800 € |
| Valor de transmisión (venta menos gastos) | 250.200 € | 250.200 € |
| Ganancia patrimonial | 50.200 € | 36.400 € |
| IRPF a pagar | 10.426 € | 7.524 € |
Desgravar gastos de compra a través del valor de adquisición ahorra 2.902 € en este ejemplo. Hemos aplicado la escala del ahorro de 2025: 19 % hasta 6.000 €, 21 % hasta 50.000 € y 23 % hasta 200.000 €.
Además, si vendes tu vivienda habitual y reinviertes el importe en otra vivienda habitual en un plazo de dos años, la ganancia puede quedar exenta, y los mayores de 65 años no tributan por la venta de su vivienda habitual. En esos casos los gastos importan menos, aunque siguen siendo útiles si la reinversión es parcial.
Si alquilas la vivienda: amortización y gastos deducibles
Si destinas la casa al alquiler, la forma de desgravar gastos de compra es la amortización. Cada año puedes deducir el 3 % del mayor de dos valores: el coste de adquisición satisfecho (precio más gastos y tributos) o el valor catastral, excluido en ambos casos el valor del suelo.
Con el ejemplo anterior y un 60 % de valor de construcción, la amortización sería el 3 % de 128.280 €, es decir, 3.848 € al año, frente a 3.600 € si no incluyeras los gastos. También son deducibles los intereses de la hipoteca, el IBI, la comunidad, el seguro y las reparaciones; los intereses y las reparaciones, con el límite de los ingresos del alquiler.
Ten en cuenta que la amortización deducida se resta del valor de adquisición cuando vendas, así que aumenta la ganancia futura. Si dudas entre comprar para vivir o seguir de alquiler, prueba nuestra calculadora de alquilar o comprar.
Deducciones autonómicas que incluyen los gastos de compra
Aunque el Estado eliminó la deducción, varias comunidades mantienen deducciones propias por compra de vivienda habitual para jóvenes o en zonas rurales. Muchas usan la misma base que la antigua deducción estatal, así que en ellas sí puedes desgravar gastos de compra junto con el precio. Estas son las principales según los manuales de la Renta 2025:
| Comunidad | Deducción | Requisitos principales |
| Andalucía | 6 % de lo invertido, gastos incluidos | Menor de 35 años o vivienda protegida; base imponible hasta 25.000 € (30.000 € en conjunta) |
| Castilla y León | 15 % sobre un máximo de 10.000 € al año, gastos incluidos | Menor de 36 años, municipio rural, vivienda de menos de 150.000 € |
| Comunidad de Madrid | 10 % del precio con notaría, registro e impuestos (máx. 1.546,50 € al año) | Menor de 35 años, municipio de menos de 2.500 habitantes, compra desde 2024 |
| Comunidad de Madrid | 25 % de los intereses de la hipoteca (máx. 1.031 €) | Menor de 30 años; no incluye los gastos de compra |
| Región de Murcia | 5 % de lo invertido (máx. 300 € al año) | 40 años o menos, vivienda nueva, base imponible inferior a 40.000 € |
| La Rioja | 15 % sobre un máximo de 9.000 € al año | Menor de 36 años, base general hasta 18.030 € (30.050 € en conjunta) |
| Comunitat Valenciana | 5 % de lo pagado, sin intereses | 35 años o menos, primera vivienda, base hasta 30.000 € (47.000 € en conjunta) |
| Bizkaia (régimen foral) | 18 % (23 % menores de 36), máx. 1.530 € o 1.955 € al año | Deducción general por vivienda habitual; incluye gastos de adquisición |
Canarias, Extremadura, Castilla-La Mancha, Asturias y Aragón tienen deducciones parecidas ligadas a la edad o a municipios pequeños. Los requisitos cambian cada año, así que revisa el manual de deducciones autonómicas de la Agencia Tributaria antes de presentar la declaración. Si eres joven, mira también las ayudas de la hipoteca joven. Para ver cuánto pagarás de impuestos según dónde compres, consulta las guías de gastos en Madrid, Cataluña, Andalucía, la Comunidad Valenciana y el País Vasco.
Qué facturas guardar y durante cuánto tiempo
- Escritura de compraventa.
- Facturas de notaría, Registro de la Propiedad y gestoría.
- Justificante del pago del ITP o del AJD (modelo 600 o el de tu comunidad).
- Facturas de reformas y mejoras, que también suman al valor de adquisición.
- Al vender: factura de la inmobiliaria y justificante de la plusvalía municipal.
Para desgravar gastos de compra en el futuro, guárdalas mientras tengas la vivienda y, después de venderla, al menos cuatro años desde que termine el plazo de esa declaración, que es el plazo de prescripción de Hacienda. Los gastos de la hipoteca (tasación o comisiones) y otros gastos ocultos de comprar casa, como la mudanza, no suman. Si firmaste la hipoteca antes de 2019, quizá puedas recuperar parte de los gastos hipotecarios.
Preguntas frecuentes
¿Puedo desgravar la notaría de la compra de mi casa?
No puedes desgravar gastos de compra como la notaría de forma directa si compraste desde 2013. Ese gasto suma al valor de adquisición y reduce la ganancia cuando vendas. Solo se deduce el mismo año si estás en el régimen transitorio o en una deducción autonómica que la incluya.
¿El ITP se desgrava en la renta?
No hay deducción estatal por el ITP. Se suma al valor de adquisición del inmueble y, si alquilas la vivienda, forma parte de la base de la amortización. Puedes ver el tipo de cada comunidad en nuestra calculadora de gastos de compra y, si compras en Madrid, en la guía de gastos de compra de vivienda en Madrid.
¿Se pueden desgravar los gastos de la hipoteca?
Los intereses solo se deducen en el régimen transitorio, en algunas deducciones autonómicas o si alquilas la vivienda. Los gastos de formalizar el préstamo, como la tasación, son gastos de financiación y no suman al valor de adquisición.
¿Dónde se declaran los gastos de compra?
En el año de la compra no se declaran, salvo que apliques una deducción autonómica. Se reflejan cuando vendes, en el apartado de ganancias patrimoniales de Renta Web, sumándolos al importe de adquisición.
¿Y si compré la casa con mi pareja?
Cada titular declara el precio y los gastos según su porcentaje de propiedad, normalmente el 50 %. En las deducciones autonómicas, cada uno debe cumplir por separado los requisitos de edad y de renta.
Conclusión
Hoy no puedes desgravar gastos de compra de vivienda en el año en que los pagas, salvo en el régimen transitorio o en algunas deducciones autonómicas. Aun así, guardar las facturas puede ahorrarte miles de euros cuando vendas o si alquilas la casa. Esta guía es orientativa; para un caso concreto, consulta con un asesor fiscal o con la Agencia Tributaria.