La tasación de vivienda es el informe que fija cuánto vale oficialmente la casa que quieres hipotecar, y de ella depende cuánto te prestará el banco. La pagas tú, suele costar entre 250 y 500 €, tarda menos de una semana y tienes derecho a elegir la tasadora. En esta guía te explicamos cómo funciona, cómo se calcula el valor y qué hacer si la tasación sale por debajo del precio que has pactado.
Qué es la tasación de vivienda y para qué la pide el banco
Es un informe técnico que firma un arquitecto, aparejador o ingeniero de una sociedad de tasación homologada e inscrita en el Banco de España. Solo esas tasaciones sirven para una hipoteca: las valoraciones online o de una inmobiliaria son orientativas y el banco no las acepta.
El banco la necesita porque la vivienda es la garantía del préstamo. Para vivienda habitual, suele financiar como máximo el 80 % del valor más bajo entre el precio de compra y la tasación. Por eso una tasación baja puede obligarte a poner más dinero de tu bolsillo, como verás más abajo.
Cuánto cuesta la tasación y quién la paga
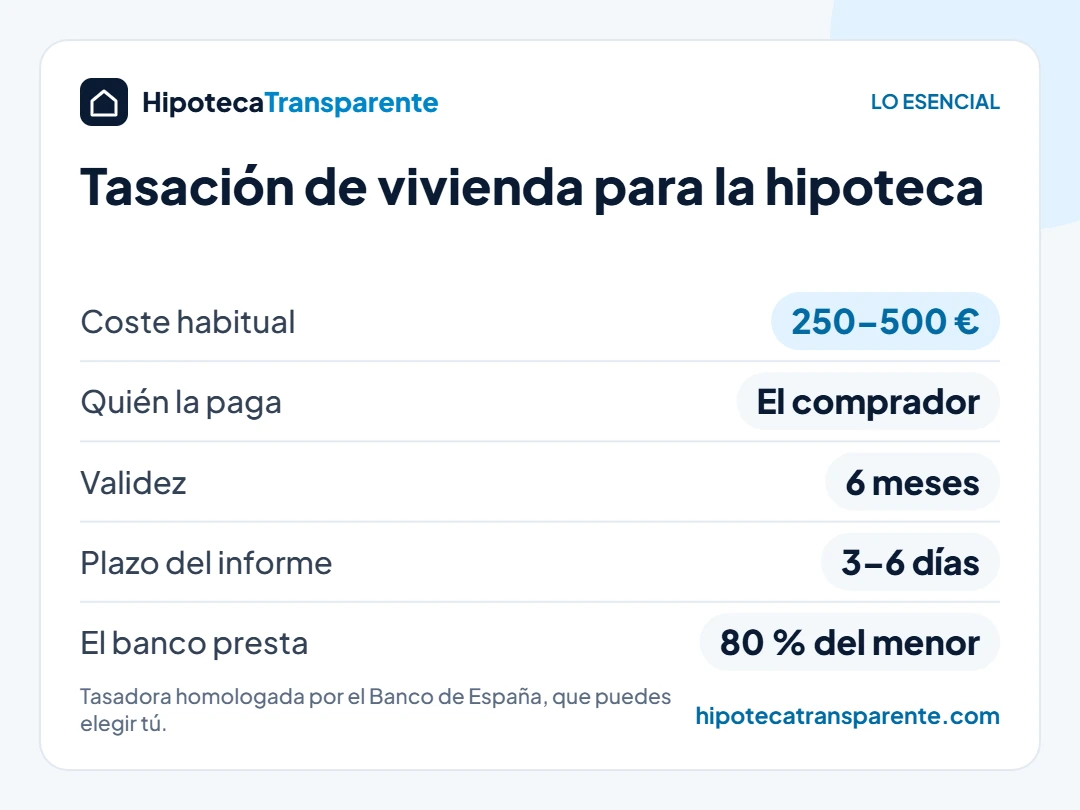
Desde la Ley 5/2019, la tasación es uno de los pocos gastos de la hipoteca que corresponde al cliente; la notaría, el registro y la gestoría del préstamo los paga el banco. El precio no está regulado y depende de la tasadora, del tamaño y del valor de la vivienda y de la zona.
| Concepto | Referencia habitual |
| Piso estándar | Entre 250 y 500 € |
| Ofertas de algunas tasadoras | Desde unos 130 € |
| Quién la paga | El comprador que pide la hipoteca |
| Validez para la hipoteca | 6 meses desde su emisión |
| Plazo del informe | Unos 3 a 6 días tras la visita |
Algunos bancos la pagan como gancho comercial o la descuentan después. Pregúntalo antes de encargarla y tenlo en cuenta al comparar ofertas, junto con el resto de gastos de compra de vivienda.
Puedes elegir la tasadora
No tienes por qué usar la que te propone el banco. La entidad está obligada a aceptar una tasación que aportes tú, siempre que la haya hecho una sociedad homologada por el Banco de España y no haya caducado. Según Tinsa, una de las mayores tasadoras del país, los bancos están obligados a aceptar cualquier tasación aportada por el cliente con esos requisitos.
Elegirla tú tiene dos ventajas: puedes comparar precios y, si vas a pedir ofertas a varios bancos, una misma tasación te sirve para todos durante seis meses. Antes de pagarla, confirma con el banco que la aceptará y en qué formato la quiere recibir.
El proceso paso a paso
- Encargas la tasación a una sociedad homologada, normalmente cuando ya tienes firmadas las arras o la reserva de la vivienda.
- Facilitas la documentación: nota simple del Registro, referencia catastral o escritura y, si los tienes, planos y cédula de habitabilidad o licencia de primera ocupación.
- Un técnico visita la vivienda, comprueba superficie, estado y calidades y toma fotos. Necesitas que el vendedor le dé acceso.
- La tasadora emite el informe en unos días y lo envía a quien lo encargó.
- Entregas el informe al banco, que con él calcula el importe máximo del préstamo y prepara la oferta.
Conviene encargar la tasación de vivienda pronto: si la compra tiene fecha y la tasación se retrasa, también se retrasa la FEIN de la hipoteca, y desde que la recibes tienen que pasar al menos 10 días antes de firmar.
Cómo se calcula el valor de tasación
La tasación de vivienda para hipoteca sigue la Orden ECO/805/2003, que fija los métodos que pueden usar las tasadoras. Para una vivienda normal se aplica casi siempre el método de comparación:
- Comparación: el valor se calcula a partir de viviendas parecidas vendidas u ofertadas en la misma zona, con ajustes por superficie, planta, estado, ascensor o terraza. Es el método habitual para pisos y casas.
- Coste: suma el valor del suelo y lo que costaría construir la vivienda hoy. Se usa sobre todo en obra nueva.
- Actualización de rentas: parte del alquiler que puede generar el inmueble. Se usa en viviendas alquiladas o locales.
- Residual: calcula el valor de un suelo según lo que se podría construir en él.
El informe recoge además las comprobaciones hechas, como la situación registral o urbanística, y las advertencias que haya detectado el técnico.
Si la tasación de vivienda sale por debajo del precio
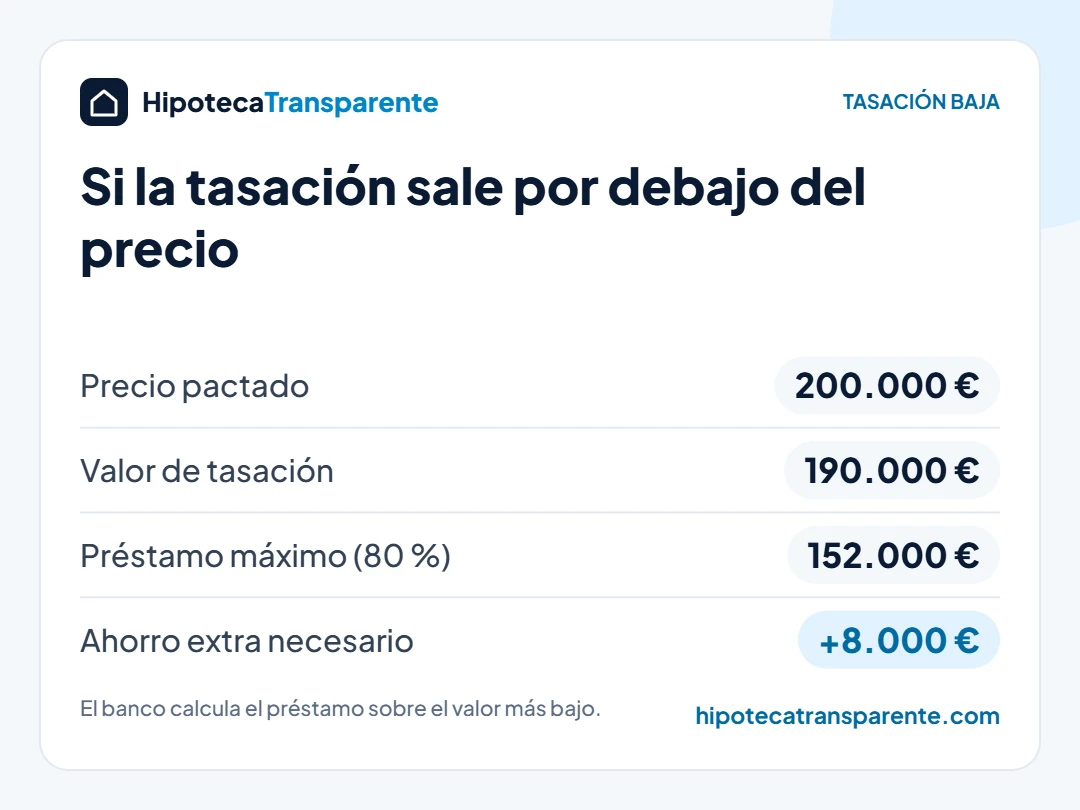
Es más habitual de lo que parece cuando los precios suben deprisa. Como el banco presta sobre el valor más bajo, la diferencia sale de tus ahorros:
| Concepto | Importe |
| Precio pactado | 200.000 € |
| Valor de tasación | 190.000 € |
| Préstamo máximo (80 % de 190.000 €) | 152.000 € |
| Entrada necesaria (200.000 − 152.000) | 48.000 € |
| Ahorro extra frente a una tasación de 200.000 € | 8.000 € |
A eso se suman los impuestos y gastos de la compra. Si no tienes ese margen, estas son las opciones:
- Renegociar el precio con el vendedor usando el informe como argumento.
- Pedir otra tasación a una sociedad distinta, si crees que la primera tiene errores. Tendrás que pagarla y no hay garantía de que salga más alta.
- Aportar más ahorros o una garantía adicional, como un avalista o una segunda vivienda.
- Revisar si puedes acceder a un aval público, como el aval ICO para jóvenes, que cubre parte de la entrada.
Si quieres saber cuánto necesitas en total, consulta nuestra guía sobre cuánto dinero necesitas ahorrado para comprar casa.
Tasación y valor de referencia del Catastro: no son lo mismo
El valor de tasación lo calcula una tasadora para el banco. El valor de referencia lo publica el Catastro y sirve para calcular impuestos: el ITP se paga sobre el mayor entre el precio de la escritura y ese valor de referencia. Puedes consultarlo en la Sede Electrónica del Catastro antes de comprar para no llevarte sorpresas con el impuesto.
Preguntas frecuentes
¿Cuánto tiempo es válida una tasación de vivienda?
Para pedir una hipoteca, seis meses desde la fecha de emisión. Pasado ese plazo hay que actualizarla o encargar una nueva.
¿Puedo estar presente durante la visita?
Sí. Es buena idea acompañar al técnico para enseñarle reformas, mejoras o cualquier detalle que pueda pasar desapercibido, aunque la valoración la hace él con criterios objetivos.
¿Sirve una tasación online para la hipoteca?
No. Las valoraciones online son orientativas. Para la hipoteca hace falta un informe de una sociedad homologada con visita a la vivienda.
¿Se puede reclamar una tasación?
Puedes pedir a la tasadora que revise el informe si contiene errores de hecho, como una superficie equivocada. Si discrepas del valor, la alternativa práctica es encargar otra tasación a una sociedad distinta.
¿Hace falta tasación si compro sin hipoteca?
No es obligatoria. Solo la exige el banco cuando la vivienda sirve de garantía de un préstamo.
Conclusión
La tasación de vivienda decide cuánto te presta el banco, así que conviene encargarla pronto, elegir tú la tasadora y tener previsto un margen por si sale por debajo del precio. Esta guía es orientativa: confirma con tu banco qué tasadoras acepta y en qué plazos trabaja.