Una hipoteca mixta combina un tipo fijo durante los primeros años, normalmente entre 3 y 10, con un tipo variable referenciado al Euríbor para el resto del plazo. Suele tener una cuota inicial más baja que la fija, a cambio de asumir el riesgo del Euríbor más adelante. Te explicamos cómo funciona, con un ejemplo de 200.000 € a 30 años, y en qué casos conviene frente a una fija o una variable.
Cómo funciona una hipoteca mixta
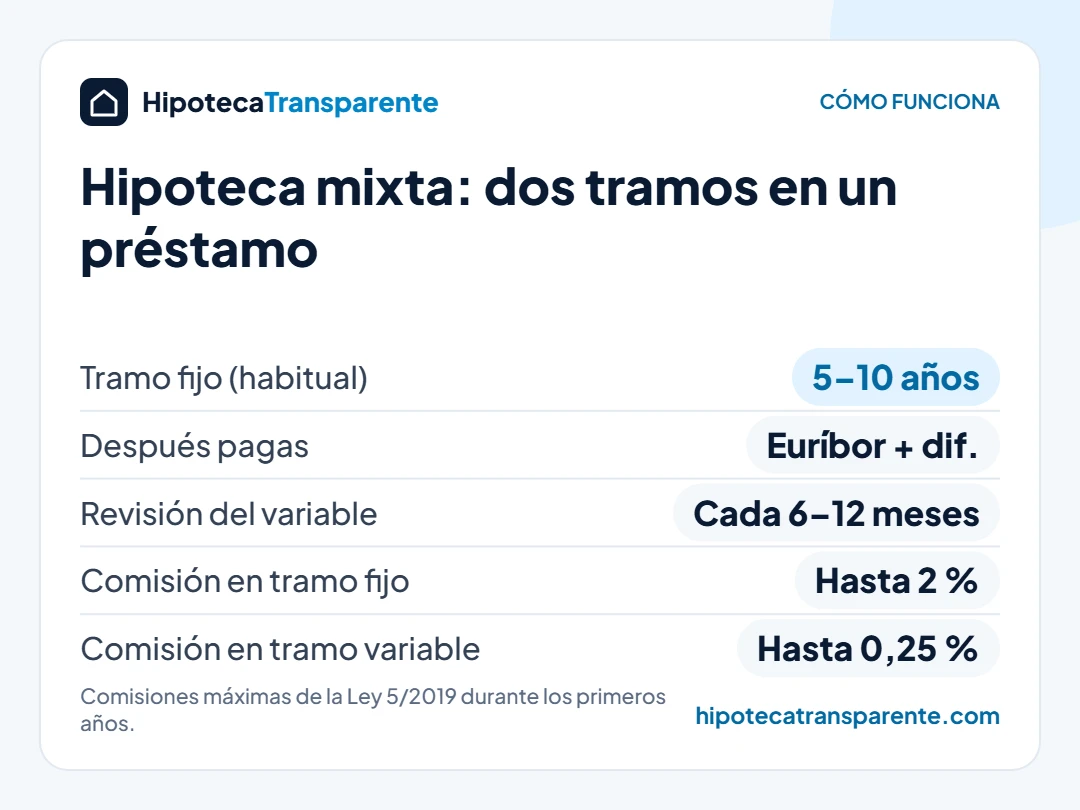
El préstamo tiene dos tramos:
- Tramo fijo: durante los años pactados pagas siempre la misma cuota, como en una hipoteca fija. El tipo suele ser algo más bajo que el de una fija a todo el plazo.
- Tramo variable: al terminar el periodo fijo, el tipo pasa a ser el Euríbor más un diferencial, por ejemplo Euríbor + 0,80 %. La cuota se revisa cada 6 o 12 meses según cómo esté el Euríbor.
Las condiciones de los dos tramos se fijan al firmar: el tipo fijo, los años que dura y el diferencial que se aplicará después. Lo único que no conoces de antemano es el valor del Euríbor cuando llegue el tramo variable. El Euríbor de septiembre de 2026 cerró en el 3,247 %; puedes seguirlo en Euríbor hoy.
Ejemplo: hipoteca mixta frente a fija
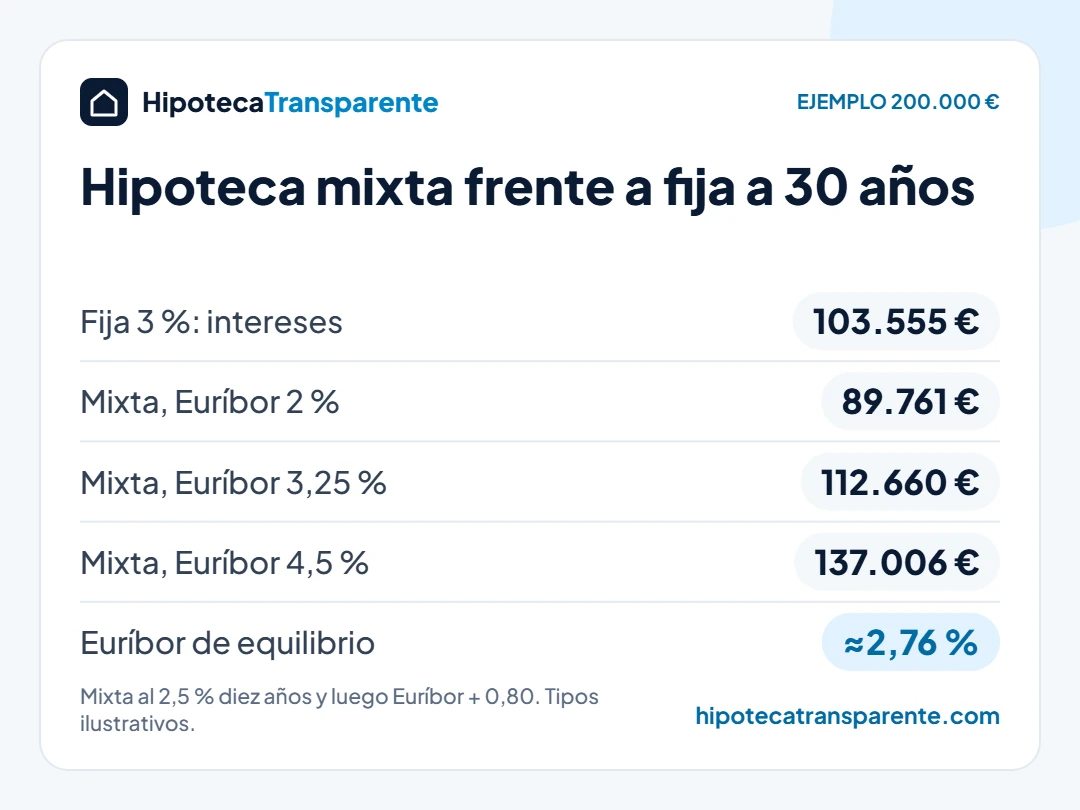
Comparamos un préstamo de 200.000 € a 30 años con tipos ilustrativos: una fija al 3 % y una hipoteca mixta al 2,5 % los 10 primeros años y Euríbor + 0,80 % los 20 siguientes. Para el tramo variable usamos tres escenarios de Euríbor medio.
| Opción | Cuota años 1–10 | Cuota años 11–30 | Intereses totales |
| Fija al 3 % | 843 € | 843 € | 103.555 € |
| Mixta con Euríbor medio del 2 % | 790 € | 812 € | 89.761 € |
| Mixta con Euríbor medio del 3,25 % | 790 € | 908 € | 112.660 € |
| Mixta con Euríbor medio del 4,5 % | 790 € | 1.009 € | 137.006 € |
Durante los 10 primeros años la mixta ahorra unos 53 € al mes. A partir del año 11 todo depende del Euríbor: con estos tipos, la mixta solo sale más barata en total si el Euríbor medio de esos 20 años se queda por debajo del 2,76 % aproximadamente. Con el Euríbor actual, por encima del 3 %, la fija sería más barata a largo plazo.
Haz tus propios números con el simulador de hipotecas y compara ofertas reales con el comparador de hipotecas.
Ventajas e inconvenientes de la hipoteca mixta
| Ventajas | Inconvenientes |
| Cuota más baja y estable en los primeros años, cuando más cuesta llegar a fin de mes. | Incertidumbre en el tramo variable: la cuota puede subir mucho si sube el Euríbor. |
| Suele tener un tipo inicial menor que la fija a todo el plazo. | El diferencial del tramo variable a veces es más alto que en una variable pura. |
| Si piensas amortizar o vender antes de que acabe el tramo fijo, pagas menos intereses. | Las comisiones por amortizar en el tramo fijo pueden ser las de un préstamo fijo, hasta el 2 %. |
| Permite aprovechar una posible bajada del Euríbor en el futuro. | Es más difícil comparar ofertas, porque hay que valorar dos tramos. |
¿Cuándo conviene una hipoteca mixta?
No hay una respuesta universal, pero suele encajar en estos perfiles:
- Quieres una cuota baja y segura durante los primeros años, por ejemplo mientras pagas una guardería o te asientas en un trabajo nuevo.
- Tienes previsto amortizar una parte importante antes de que termine el tramo fijo, de modo que el riesgo del variable afecte a poco capital.
- Crees que vas a vender o cambiar de vivienda en esos años.
En cambio, si buscas tranquilidad para toda la vida del préstamo o vas justo de ingresos, una fija te protege mejor. Lo explicamos en detalle en hipoteca fija o variable.
Qué revisar antes de firmar una hipoteca mixta
- Duración del tramo fijo: cuantos más años, más protección, aunque normalmente con un tipo algo mayor.
- Diferencial del tramo variable: es para siempre; una diferencia de 0,20 puntos supone miles de euros en 20 años.
- Bonificaciones: comprueba el tipo con y sin productos vinculados, y su coste anual.
- Comisiones de amortización: durante el tramo fijo pueden llegar al 2 % los 10 primeros años y al 1,5 % después; en el tramo variable, al 0,25 % los 3 primeros años o al 0,15 % los 5 primeros, según hipotecas.me.
- Escenarios de cuota: la ley obliga al banco a darte, junto a la FEIN de la hipoteca, un documento con las cuotas en distintos escenarios de tipos de interés. Léelo con calma.
Cómo comparar dos ofertas de hipoteca mixta
Mirar solo el tipo inicial engaña: una oferta con un tipo fijo más bajo puede tener menos años fijos o un diferencial más alto después. Para comparar de forma justa, calcula el coste de cada oferta con el mismo escenario de Euríbor para el tramo variable, por ejemplo el valor actual, y suma los productos vinculados que exija cada banco.
La TAE que aparece en la FEIN de una hipoteca mixta es una TAE variable: se calcula suponiendo que el Euríbor se mantiene igual durante todo el préstamo. Sirve para comparar ofertas entre sí, pero no es una predicción de lo que pagarás. Si quieres más contexto sobre esta cifra, lee nuestra guía de TIN y TAE.
Preguntas frecuentes
¿Qué pasa cuando termina el tramo fijo de una hipoteca mixta?
El tipo pasa automáticamente a variable: Euríbor más el diferencial pactado. El banco recalcula la cuota con el capital que quede y la revisa cada 6 o 12 meses, según el contrato.
¿Se puede cambiar una hipoteca mixta a fija?
Sí, negociando una novación con tu banco o una subrogación a otra entidad. Tiene costes y depende de las condiciones del momento; lo explicamos en cambiar la hipoteca de banco.
¿Es mejor una hipoteca mixta o una variable?
La mixta te da años de cuota fija, mientras que la variable se revisa desde el primer o segundo año. Si el Euríbor está alto y esperas que baje, la variable puede salir mejor; si quieres estabilidad al principio, la mixta.
¿Cuántos años suele durar el tramo fijo?
Lo más habitual es entre 5 y 10 años, aunque hay ofertas desde 3 años y algunas de 15.
Conclusión
La hipoteca mixta es una solución intermedia: paga algo menos al principio y acepta el riesgo del Euríbor después. Con el Euríbor actual por encima del 3 %, solo compensa a largo plazo si esperas que baje bastante o si vas a amortizar antes de que termine el tramo fijo. Las cifras de esta guía son ilustrativas: compara siempre ofertas reales y la TAE de cada una.