La FEIN de la hipoteca es el documento más importante que vas a recibir antes de firmar: recoge, con cifras exactas, el préstamo que el banco se compromete a darte. Junto a ella llega la FiAE, que te advierte de las cláusulas con más riesgo. La ley obliga a entregártelas al menos 10 días naturales antes de la firma, y ese plazo es tu oportunidad para detectar errores, comparar con otros bancos y negociar. En esta guía te explicamos qué son, qué revisar punto por punto y qué hacer si algo no cuadra.
Qué es la FEIN de la hipoteca
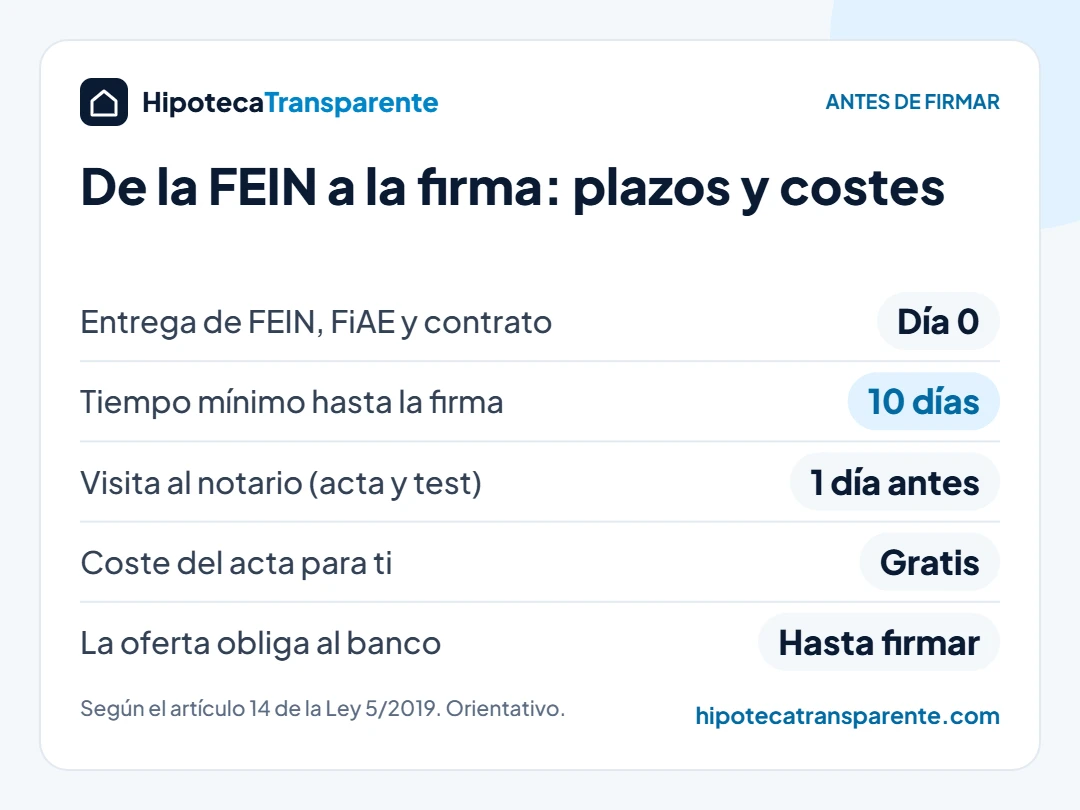
La Ficha Europea de Información Normalizada (FEIN) es un formulario con el mismo formato en toda la Unión Europea. Está personalizado con tus datos y los de la operación: importe, plazo, tipo de interés, cuota, TAE, comisiones y productos vinculados. Según el artículo 14 de la Ley 5/2019, la FEIN tiene la consideración de oferta vinculante para el banco durante el plazo pactado hasta la firma, que como mínimo es de 10 días.
Vinculante solo para el banco: tú no te comprometes a nada al recibirla. El Banco de España recuerda además que la entidad debe darla gratis y no puede condicionarla a que contrates otro producto, como una cuenta o un seguro.
Antes de la FEIN, muchos bancos te dan una ficha previa con las condiciones generales (la FIPRE). Esa no obliga a nada; la que cuenta es la FEIN.
Qué es la FiAE y en qué se diferencia
La Ficha de Advertencias Estandarizadas (FiAE) no repite las cifras: te avisa de las cláusulas que más pueden afectarte. La ley exige que mencione, entre otras cosas, el índice de referencia si el tipo es variable, si existen límites a la variación del tipo, las consecuencias del impago, cómo se reparten los gastos de formalización y si el préstamo es en divisa extranjera.
Dicho de forma sencilla: la FEIN te dice cuánto te va a costar la hipoteca y la FiAE te dice qué puede salir mal.
Qué documentos deben darte antes de firmar
La FEIN y la FiAE no llegan solas. La Ley 5/2019 obliga al banco a entregarte, como mínimo 10 días naturales antes de la firma, todo este paquete:
- La FEIN, con la oferta personalizada.
- La FiAE, con las advertencias sobre las cláusulas relevantes.
- Si el tipo es variable, un documento aparte con las cuotas que pagarías en distintos escenarios de tipos de interés.
- Una copia del proyecto de contrato, coherente con lo anterior y con el desglose de todos los gastos.
- Información clara sobre qué gastos paga el banco y cuáles pagas tú.
- Si te exigen seguros, sus condiciones por escrito.
- El aviso de que tienes derecho a asesoramiento personalizado y gratuito del notario que elijas.
Si falta alguno de estos documentos, pídelo antes de seguir. El notario comprobará que se han entregado y que han pasado los 10 días; sin eso no puede autorizar la escritura.
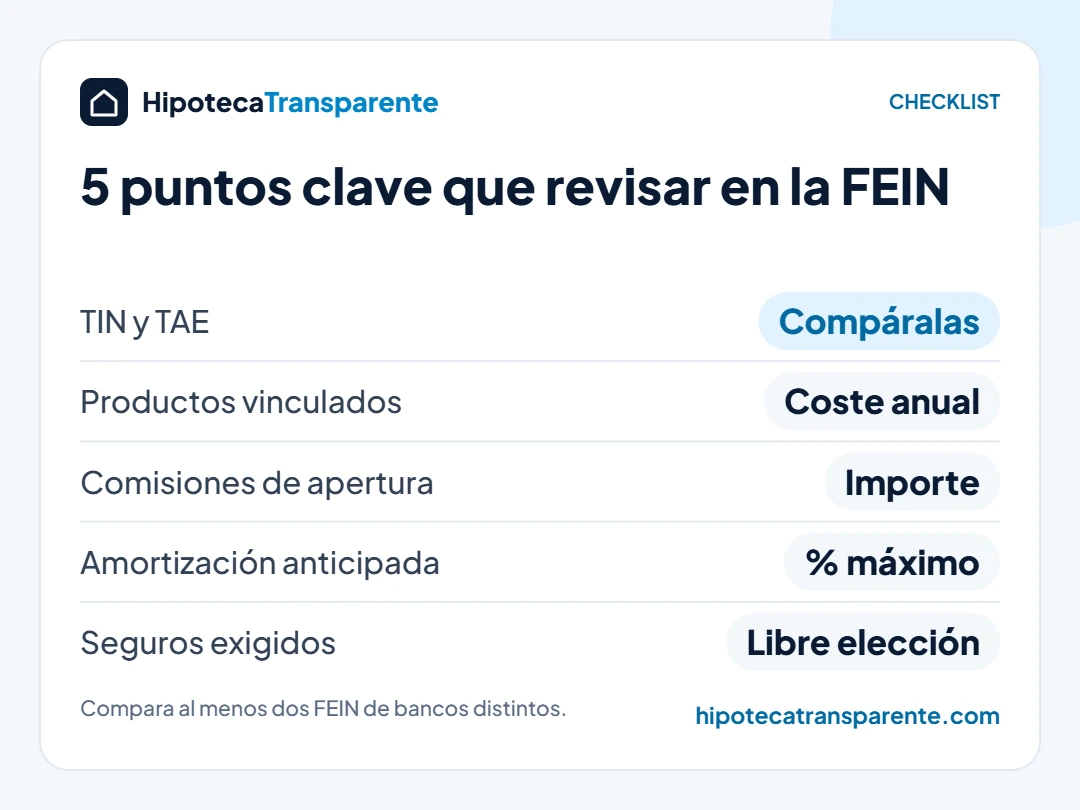
Checklist: qué revisar en la FEIN de la hipoteca punto por punto
Ten a mano la oferta que te hizo el banco y tu simulación, y comprueba cada punto. Si una cifra no coincide con lo que hablasteis, pide que te lo expliquen por escrito antes de seguir.
| Qué mirar | Por qué importa |
| Importe, plazo y número de cuotas | Deben coincidir con lo acordado. Un plazo distinto cambia la cuota y los intereses totales. |
| TIN y TAE | La TAE incluye comisiones y gastos obligatorios, así que es la cifra para comparar bancos. Lo explicamos en TIN vs TAE. |
| Productos vinculados y bonificaciones | Comprueba qué tipo pagas con y sin ellos y cuánto cuesta cada uno al año: seguros, nómina, tarjetas o planes de pensiones. |
| Comisión de apertura y otras comisiones | Cualquier comisión debe figurar en la FEIN con su importe. |
| Reembolso anticipado | Indica cuánto te cobrarían por amortizar antes de tiempo. La ley fija unos máximos que puedes ver en nuestro simulador de amortizar hipoteca. |
| Tipo variable o mixto | Índice de referencia (normalmente el Euríbor), diferencial y cada cuánto se revisa la cuota. |
| Seguros exigidos | El seguro de daños es obligatorio, pero puedes contratarlo con otra aseguradora si ofrece coberturas equivalentes. |
| Ejemplo de cuota y tabla de amortización | Te dicen cuánto pagarás cada mes y cuánto será intereses al principio. |
La comparación más útil es poner la FEIN de la hipoteca de dos o tres bancos distintos una al lado de otra. Como el formato es el mismo, las diferencias saltan a la vista. Si aún no tienes ofertas, empieza por nuestro comparador de hipotecas.
Qué revisar en la FiAE
- Índice de referencia: si es variable, cuál es y cómo se calcula tu tipo.
- Suelo: en las hipotecas variables la ley prohíbe poner un límite a la baja del tipo de interés, así que no debe aparecer ninguno.
- Impago: el banco solo puede reclamar toda la deuda si dejas de pagar el 3 % del capital o 12 cuotas en la primera mitad del plazo, o el 7 % o 15 cuotas en la segunda, según el Banco de España. El interés de demora es el tipo de la hipoteca más 3 puntos.
- Gastos: desde 2019 el banco paga la notaría, el registro y la gestoría de la hipoteca; a ti te corresponde la tasación. Si firmaste antes, quizá puedas reclamar los gastos hipotecarios.
- Divisa: si el préstamo no es en euros, la FiAE debe advertirte del riesgo de cambio.
La visita al notario: el acta de transparencia
Después de los 10 días, y al menos un día antes de firmar, tienes que ir a la notaría. El notario revisa contigo las cláusulas principales, resuelve tus dudas y te hace un pequeño test para comprobar que has entendido el préstamo. Todo eso queda en un acta, que es gratuita para ti. Si hay un avalista persona física, también tiene que ir.
El notario lo eliges tú, no el banco. Aprovecha la cita para preguntar todo lo que no entiendas de la FEIN, la FiAE o el contrato.
Los plazos, de la oferta a la firma
- El banco aprueba la operación y te entrega la FEIN, la FiAE y el resto de documentos.
- Empiezan a contar 10 días naturales como mínimo. La oferta te vincula al banco durante ese tiempo.
- Al menos un día antes de la firma, vas al notario y firmas el acta de transparencia.
- Firmas la compraventa y la hipoteca ante notario.
Si durante esos días negocias un cambio, por ejemplo menos bonificaciones o otro plazo, el banco te dará una FEIN nueva y el plazo de 10 días vuelve a empezar. Tenlo en cuenta si tienes fecha cerrada con el vendedor.
Preguntas frecuentes
¿La FEIN de la hipoteca me obliga a firmar?
No. La FEIN obliga al banco a mantener la oferta durante el plazo pactado, pero tú puedes rechazarla o elegir otra entidad.
¿Puedo pedir la FEIN para comparar bancos?
Sí. Muchos bancos la emiten cuando la operación está aprobada. Tener varias FEIN es la forma más fiable de comparar, porque todas usan el mismo formato y la misma TAE.
¿Qué pasa si la escritura no coincide con la FEIN?
El contrato debe ser coherente con la FEIN. Si notas diferencias en la notaría, díselo al notario antes de firmar: puede negarse a autorizar la escritura si no se han cumplido los requisitos de transparencia.
¿Cuánto tiempo es válida la FEIN de la hipoteca?
El periodo que indique la propia ficha, que no puede ser inferior a 10 días. Si se pasa la fecha sin firmar, pide una nueva.
¿Me pueden cobrar por la FEIN o por el acta del notario?
No. La FEIN es gratuita y el acta de transparencia del notario no tiene coste para el prestatario.
Conclusión
Los 10 días entre la FEIN de la hipoteca y la firma no son un trámite, son tu margen para revisar con calma. Comprueba la TAE, el coste real de las bonificaciones, las comisiones y los seguros, y compara con al menos otra oferta. Si te queda alguna duda, el notario está para resolverla sin coste. Esta guía es orientativa: ante un caso concreto, consulta con tu notario o con un asesor independiente.