¿Tienes unos ahorros y dudas si amortizar hipoteca o guardarlos? Con este simulador ves en segundos cuánto te ahorras en intereses si reduces la cuota o si reduces el plazo, cuánto te costará la comisión y a partir de qué rentabilidad te compensaría más invertir ese dinero.
Tu hipoteca hoy
Lo que quieres amortizar
Resultado
Reducir cuota
Reducir plazo
Cálculo orientativo con sistema de amortización francés y tipo constante durante el resto del préstamo. En hipotecas variables el ahorro real dependerá de la evolución del Euríbor. No incluye posibles cambios en seguros vinculados.
Cómo usar el simulador para amortizar hipoteca
Solo necesitas cuatro datos de tu hipoteca actual, que encontrarás en la app de tu banco o en el último recibo: el capital pendiente, los años que te quedan, el tipo de interés (TIN) y el dinero que quieres adelantar. Si tu hipoteca es variable, usa como TIN el Euríbor de tu última revisión más tu diferencial.
El resultado compara las dos opciones que te ofrecerá el banco cuando vayas a amortizar hipoteca de forma parcial:
- Reducir cuota: sigues pagando los mismos años, pero cada mes pagas menos. Ganas liquidez desde el primer recibo.
- Reducir plazo: sigues pagando la misma cuota, pero terminas antes. Es la opción que más intereses ahorra.
¿Qué es mejor al amortizar hipoteca, reducir cuota o plazo?
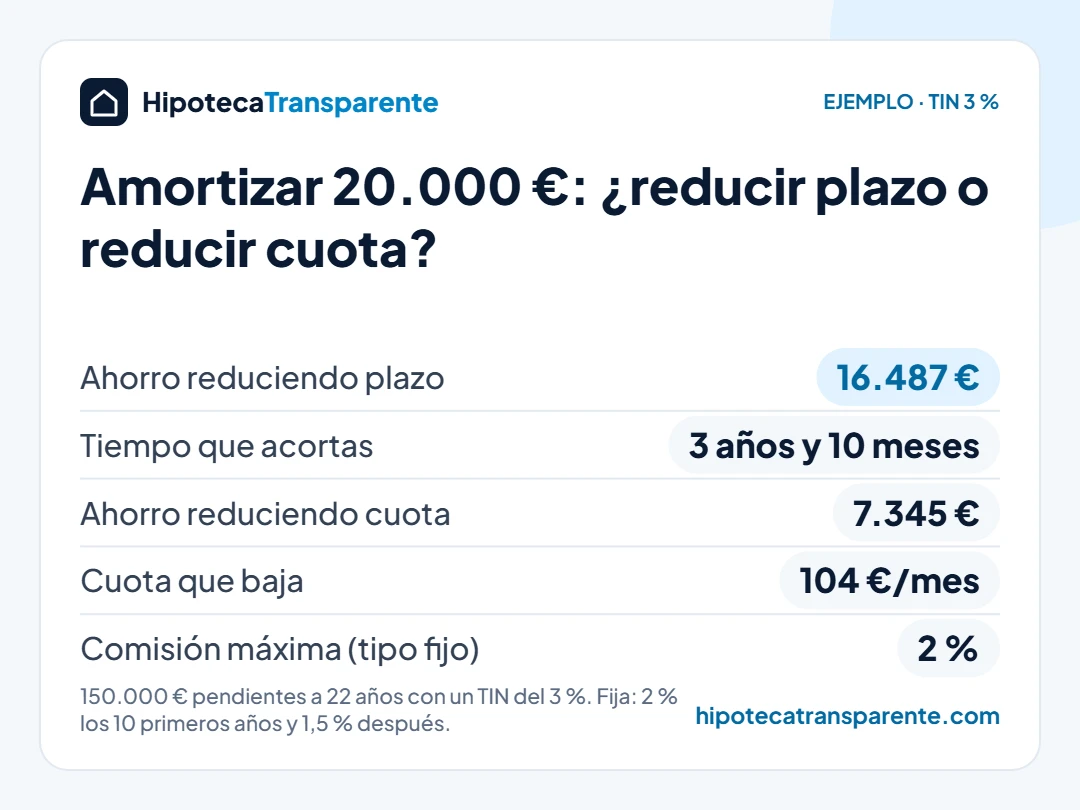
Matemáticamente, reducir plazo siempre ahorra más intereses, porque el capital desaparece antes y deja de generar intereses durante más tiempo. En el ejemplo por defecto (150.000 € pendientes, 22 años, TIN del 3 % y 20.000 € amortizados), reducir plazo ahorra unos 16.500 € en intereses y adelanta el final casi cuatro años, mientras que reducir cuota ahorra unos 7.300 € y baja el recibo unos 104 € al mes.
En el banco verás estas dos opciones con otros nombres: reducir plazo aparece como acortamiento de la hipoteca o amortización con reducción de plazo, y reducir cuota como amortización con reducción de cuota. Sea cual sea el nombre, pide por escrito el nuevo cuadro de amortización antes de dar la orden.
Aun así, reducir cuota puede ser la decisión correcta en tres casos:
- Tu cuota supera el 35 % de tus ingresos y necesitas aire cada mes.
- Esperas gastos importantes (hijos, reforma, coche) y prefieres un recibo más bajo.
- Tu hipoteca es variable y temes subidas del Euríbor: bajar la cuota reduce el golpe de cada revisión.
Una estrategia intermedia es reducir cuota y seguir apartando cada mes la diferencia. Si más adelante vuelves a amortizar, podrás elegir otra vez.
Cuánto cuesta amortizar hipoteca: comisiones máximas por ley
La Ley 5/2019 de crédito inmobiliario limita lo que el banco puede cobrarte por amortizar anticipadamente en hipotecas firmadas desde el 16 de junio de 2019:
| Tipo de hipoteca | Comisión máxima |
|---|---|
| Variable | 0,25 % durante los 3 primeros años o 0,15 % durante los 5 primeros (según contrato). Después, 0 % |
| Fija | 2 % durante los 10 primeros años y 1,5 % a partir de entonces |
| Mixta | Límites de la variable durante el tramo variable y de la fija durante el tramo fijo |
Además, la comisión nunca puede superar la pérdida financiera real que sufra el banco. Revisa tu escritura: muchas hipotecas recientes tienen comisión cero en amortizaciones parciales.
¿Amortizar o invertir?
Cada euro que amortizas te ahorra el interés de tu hipoteca, así que amortizar equivale a obtener una rentabilidad segura igual a tu TIN, sin pagar impuestos por ella. Si tu hipoteca está al 3 %, una inversión tendría que rendir de media más de un 3,8 % bruto anual para igualarlo después de impuestos, y con riesgo.
Por eso la regla general es sencilla:
- Con hipotecas por encima del 3-3,5 %, amortizar suele ser muy buena opción.
- Con hipotecas fijas firmadas por debajo del 2 %, suele tener más sentido mantener el dinero en un depósito, una cuenta remunerada o una inversión diversificada.
- Antes de amortizar, conserva un fondo de emergencia de entre 3 y 6 meses de gastos: el dinero amortizado no se puede recuperar.
¿Cuándo conviene amortizar hipoteca?
El sistema francés, que usan casi todas las hipotecas en España, concentra los intereses en los primeros años. Por eso amortizar hipoteca al principio del préstamo tiene mucho más efecto que hacerlo cuando quedan pocos años. Si puedes elegir el momento, cuanto antes mejor.
Ten en cuenta también la fiscalidad: si compraste tu vivienda habitual antes de 2013 y aplicas la deducción por vivienda en el IRPF, las amortizaciones cuentan para esa deducción (hasta 9.040 € anuales entre cuotas y amortizaciones), así que te conviene repartirlas entre varios años.
Preguntas frecuentes
¿Cuánto dinero mínimo puedo amortizar?
Depende del banco. Muchos exigen un mínimo (por ejemplo, 1.000 o 3.000 €) y algunos permiten hacerlo desde la app sin coste. Consúltalo en tu contrato o en la oficina.
¿Se puede amortizar hipoteca varias veces?
Sí. No hay límite legal al número de amortizaciones parciales, aunque cada una puede tener comisión si estás dentro del periodo que marca tu contrato.
¿Amortizar cambia mi tipo de interés?
No. El tipo de interés y las bonificaciones se mantienen; solo cambia el capital pendiente y, según elijas, la cuota o el plazo.
Si todavía no tienes hipoteca, calcula tu cuota con nuestro simulador de hipotecas y aprende cómo funciona el Euríbor antes de elegir entre hipoteca fija o variable.