En Hipoteca Transparente queremos que puedas comprobar de dónde sale cada número. En esta página explicamos la metodología de nuestras calculadoras, las fuentes de los datos que usamos y cómo los mantenemos al día.
Metodología de cálculo: cómo obtenemos la cuota de una hipoteca
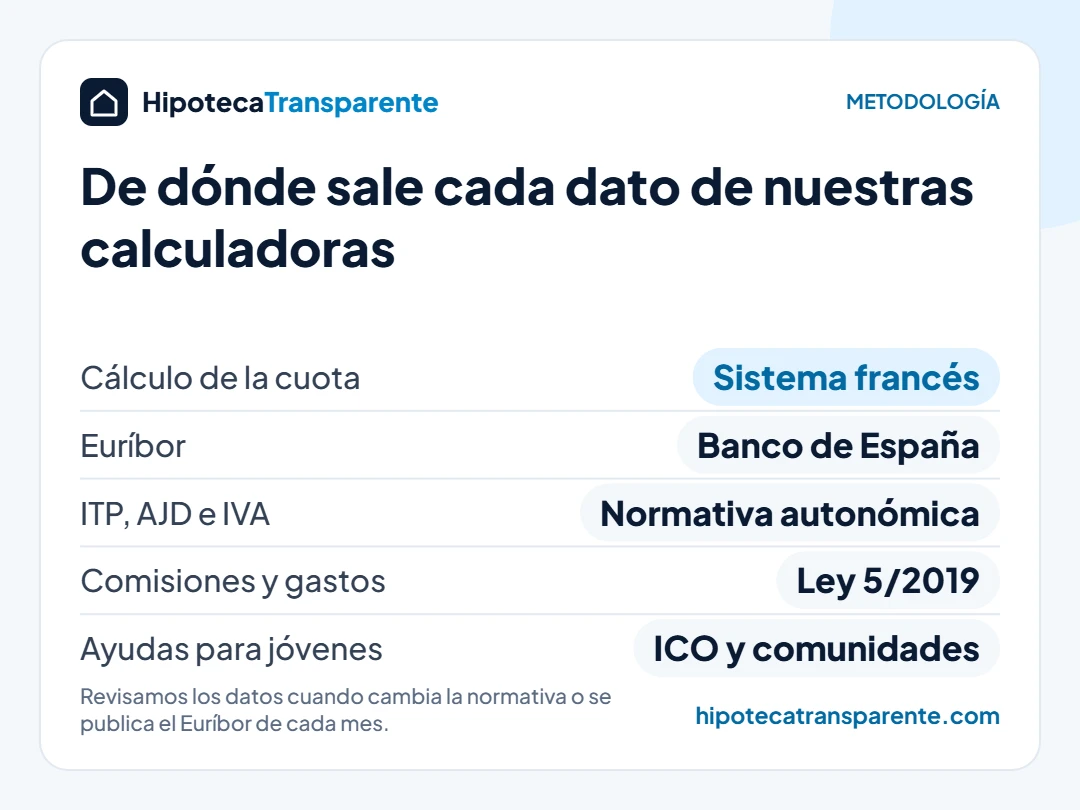
Todas nuestras herramientas usan el sistema de amortización francés, el que aplican casi todas las hipotecas en España: la cuota es constante mientras no cambie el tipo de interés, y al principio se pagan más intereses y menos capital. La cuota mensual se obtiene con la fórmula:
En las hipotecas variables, simulamos cada escenario con el tipo resultante de sumar el Euríbor y el diferencial, y lo mantenemos constante durante el plazo pendiente. En la realidad el tipo cambia en cada revisión, por eso los resultados son siempre orientativos.
Ejemplo de cálculo paso a paso
Con esta metodología, una hipoteca de 150.000 € a 25 años (300 cuotas) con un TIN del 3 % tiene un tipo mensual del 0,25 % y una cuota de 711,32 €. En la primera cuota, 375,00 € son intereses (150.000 € × 0,25 %) y 336,32 € amortizan capital; con cada pago los intereses bajan y la parte de capital sube. Al terminar el plazo habrás pagado 213.395 € en total, de los que 63.395 € son intereses. Es el mismo cálculo que hace nuestro simulador de hipotecas.
De dónde salen los datos
| Dato | Fuente | Actualización |
|---|---|---|
| Euríbor a 12 meses | Medias mensuales oficiales del Banco de España | Cada mes, cuando se publica el dato oficial |
| ITP, AJD e IVA de la compraventa | Normativa fiscal de cada comunidad autónoma y leyes estatales | Cuando cambia la normativa; última revisión en septiembre de 2026 |
| Comisiones y gastos de la hipoteca | Ley 5/2019 de crédito inmobiliario | Cuando cambia la ley |
| Ayudas y avales para jóvenes | Convocatorias del ICO y de las comunidades autónomas | Cuando se publica una convocatoria o una modificación |
| Criterios de concesión de los bancos | Recomendaciones del Banco de España y práctica habitual del mercado | Revisión periódica |
Los costes de notaría y registro son estimaciones basadas en los aranceles oficiales, que dependen del importe y de cada escritura. Los tipos reducidos de impuestos (jóvenes, familias numerosas, etc.) tienen requisitos concretos que conviene comprobar en la web de tu comunidad antes de firmar.
Nuestros principios
- Independencia. Somos un proyecto independiente: ningún banco decide qué mostramos ni cómo calculamos los resultados.
- Transparencia. Explicamos las hipótesis de cada calculadora junto a sus resultados, para que sepas qué incluyen y qué no.
- Privacidad. Las calculadoras funcionan en tu navegador: los datos que introduces no se envían ni se guardan en ningún servidor.
- Publicidad separada del contenido. Si la web muestra anuncios, están claramente diferenciados y no influyen en los resultados ni en las guías.
Limitaciones de nuestra metodología
Nuestras herramientas y guías son informativas y orientativas. No sustituyen la oferta vinculante (FEIN) de un banco ni el asesoramiento de un profesional, y cada entidad aplica sus propios criterios de riesgo, condiciones y vinculaciones. Antes de firmar, compara siempre la TAE y lee con calma la documentación del préstamo.
¿Has visto un error?
Revisamos los datos con frecuencia, pero la normativa cambia rápido. Si detectas un dato desactualizado o un error en alguna calculadora, escríbenos desde la página de contacto y lo corregiremos lo antes posible. También puedes conocer mejor el proyecto en quiénes somos.
Cada vez que cambiamos la metodología de una calculadora, por ejemplo al incorporar una nueva normativa autonómica o un cambio en la ley hipotecaria, actualizamos esta página y la fecha de revisión de los datos. Así puedes saber siempre con qué criterio se ha calculado cada resultado.