Con el Euríbor otra vez por encima del 3 %, muchas familias se preguntan si les compensa cambiar hipoteca de banco o pasar de variable a fija. Este simulador compara tu hipoteca actual con una nueva oferta y te dice cuánto ahorrarías de verdad, después de restar comisiones, gastos y posibles vinculaciones.
Tu hipoteca actual
La nueva oferta
¿Te compensa cambiar?
| Si el Euríbor… | Cuota variable | Nueva si es fija |
|---|
Cálculo orientativo con tipo constante durante todo el plazo pendiente. En la subrogación (cambio de banco) el nuevo banco paga notaría, registro, gestoría e impuestos; tú asumes la tasación y la comisión de salida si la hay. La novación con tu mismo banco suele tener gastos mínimos.
Tres formas de mejorar tu hipoteca o cambiar hipoteca de banco
Novación: negociar con tu propio banco
Es la opción más sencilla y barata. Pides a tu banco que cambie las condiciones (bajar el diferencial, pasar de variable a fija o alargar el plazo) y se firma una escritura de novación. Los gastos de notaría y registro son reducidos y, al cambiar de variable a fija, la ley limita mucho la comisión. Su punto débil es que depende de la voluntad de tu banco.
Subrogación: llevarte la hipoteca a otro banco
El nuevo banco «compra» tu hipoteca y te aplica sus condiciones. Desde la Ley 5/2019, el banco que te recibe paga notaría, registro, gestoría e impuestos. Tú asumes normalmente la tasación y la comisión de salida de tu banco actual, si tu contrato la incluye. Tu banco tiene 15 días naturales para igualar la oferta desde que recibe la notificación, lo que en sí ya es una herramienta de negociación.
Cancelar y firmar una hipoteca nueva
Se cancela la hipoteca actual y se firma otra, a veces con ampliación de capital. Es la opción más cara porque añade gastos de cancelación y una nueva escritura, pero puede tener sentido si necesitas cambiar titulares o pedir más dinero.
¿Cuándo compensa cambiar hipoteca de banco?
Como regla orientativa, suele compensar si se cumplen tres condiciones:
- La mejora de tipo es de al menos 0,5 puntos.
- Te quedan más de 10 años de hipoteca o más de 60.000 € pendientes.
- Recuperas el coste del cambio en menos de dos años con el ahorro mensual.
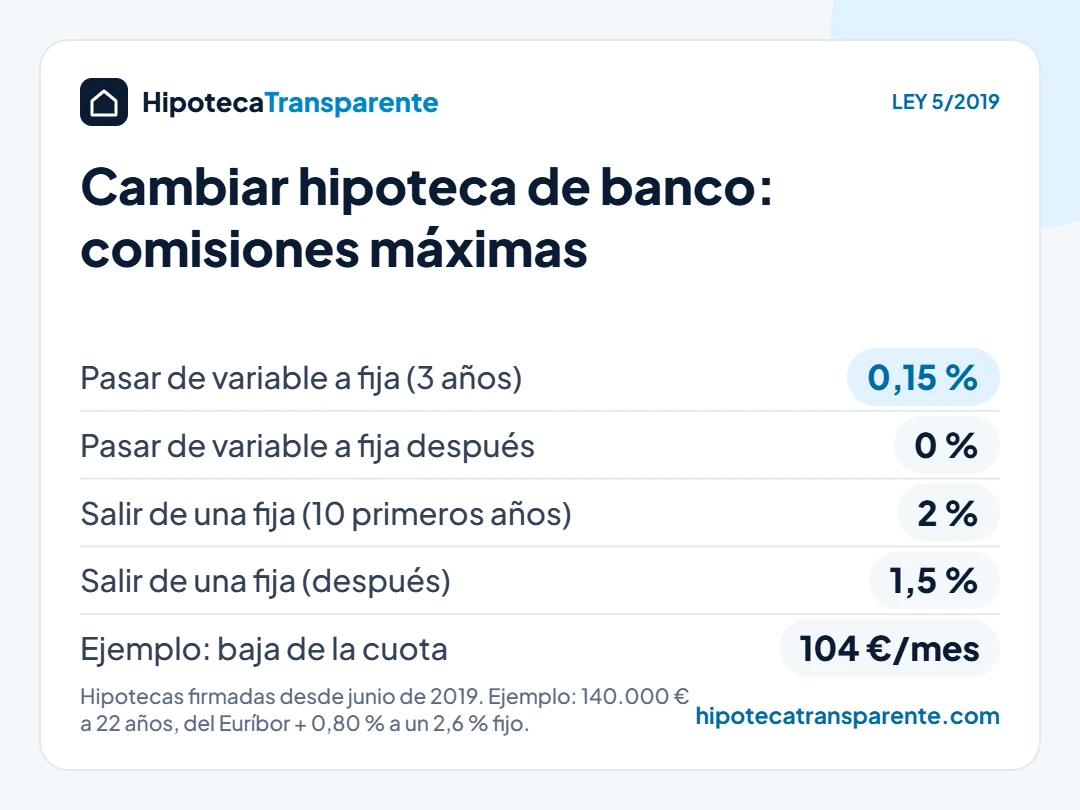
En el ejemplo por defecto (140.000 € pendientes a 22 años, variable al Euríbor + 0,80 %), pasar a un 2,6 % fijo baja la cuota unos 104 € al mes y ahorra más de 27.000 € en intereses con unos gastos de 400 €. Pero cuidado con las vinculaciones: si la nueva oferta te obliga a contratar un seguro de vida de 40 € al mes, el ahorro mensual real baja casi un 40 %.
Comisiones máximas al cambiar hipoteca de banco
| Operación | Límite legal (hipotecas desde junio de 2019) |
|---|---|
| Subrogación o amortización de una variable | 0,25 % los 3 primeros años o 0,15 % los 5 primeros; después, 0 % |
| Pasar de variable a fija (novación o subrogación) | 0,15 % los 3 primeros años; después, 0 % |
| Salir de una hipoteca fija | 2 % los 10 primeros años y 1,5 % después |
En hipotecas anteriores a 2019 manda lo que diga tu escritura. Revísala antes de negociar.
¿Pasar de variable a fija en 2026?
El Euríbor ha subido desde el 2,2 % de principios de año hasta superar el 3,2 % en septiembre, tras las subidas de tipos del BCE de junio y septiembre. Pasar a fijo te da cuota estable y te protege de nuevas subidas, pero las ofertas fijas actuales ya incorporan las expectativas del mercado.
Mira la tabla de sensibilidad del simulador: si con tu variable actual una subida de un punto del Euríbor te pondría en una cuota difícil de asumir, la tranquilidad de la fija tiene un valor en sí misma. Si tu diferencial es bajo (menos del 0,6 %) y te quedan pocos años, mantener la variable puede seguir siendo razonable. Lo explicamos en detalle en hipoteca fija o variable y puedes seguir la evolución del índice en nuestra página del Euríbor hoy.
Pasos para cambiar hipoteca de banco
- Pide tu capital pendiente y revisa en la escritura la comisión por subrogación o amortización.
- Solicita ofertas a otros bancos y compara la TAE, no solo el TIN (te explicamos por qué en TIN vs TAE).
- Lleva la mejor oferta a tu banco: muchas veces mejora las condiciones con una novación para no perderte.
- Si no iguala, el nuevo banco te entregará la oferta vinculante y la FEIN, y gestionará la subrogación.
- Tu banco dispone de 15 días naturales para mejorar la oferta. Si no lo hace, se firma la subrogación ante notario.
Preguntas frecuentes
¿Cuánto se tarda en cambiar hipoteca de banco?
Entre uno y dos meses, contando tasación, estudio de riesgo, plazo de reflexión de 10 días y los 15 días que tiene tu banco para contraofertar.
¿Me pueden negar el cambio?
El nuevo banco analizará tu solvencia como si fuera una hipoteca nueva. Si tus ingresos han bajado o la vivienda ha perdido valor, puede rechazarla.
¿Cambio de banco o amortizo?
No son excluyentes. Si tienes ahorros, compara también con nuestro simulador para amortizar hipoteca.