Si firmaste tu hipoteca antes de junio de 2019, es muy probable que pagaras gastos hipotecarios que en realidad correspondían al banco. Los tribunales llevan años dando la razón a los consumidores y, tras las últimas sentencias del Tribunal Supremo, todavía puedes reclamarlos aunque tu hipoteca sea antigua o ya esté pagada. Te explicamos qué se recupera, cuánto dinero suele ser y cómo reclamar.
Qué son los gastos hipotecarios
Son los costes de formalizar el préstamo: notaría, Registro de la Propiedad, gestoría, tasación e impuesto de actos jurídicos documentados (AJD). Durante décadas, casi todas las hipotecas incluían una cláusula que cargaba todos estos gastos al cliente. En diciembre de 2015 el Tribunal Supremo declaró abusivas esas cláusulas, y desde entonces se han ido concretando qué gastos se devuelven y en qué proporción.
Gastos hipotecarios en hipotecas firmadas antes y después de 2019
| Fecha de firma | Quién paga los gastos |
|---|---|
| Desde el 16 de junio de 2019 (Ley 5/2019) | El banco paga notaría, registro, gestoría y AJD. El cliente paga la tasación. No hay nada que reclamar salvo incumplimientos. |
| Entre el 10 de noviembre de 2018 y junio de 2019 | El AJD ya lo pagaba el banco (Real Decreto-ley 17/2018). El resto de gastos se puede reclamar. |
| Antes del 10 de noviembre de 2018 | Se pueden reclamar los gastos con cláusula abusiva, excepto el AJD. |
Gastos hipotecarios que se pueden reclamar y en qué proporción
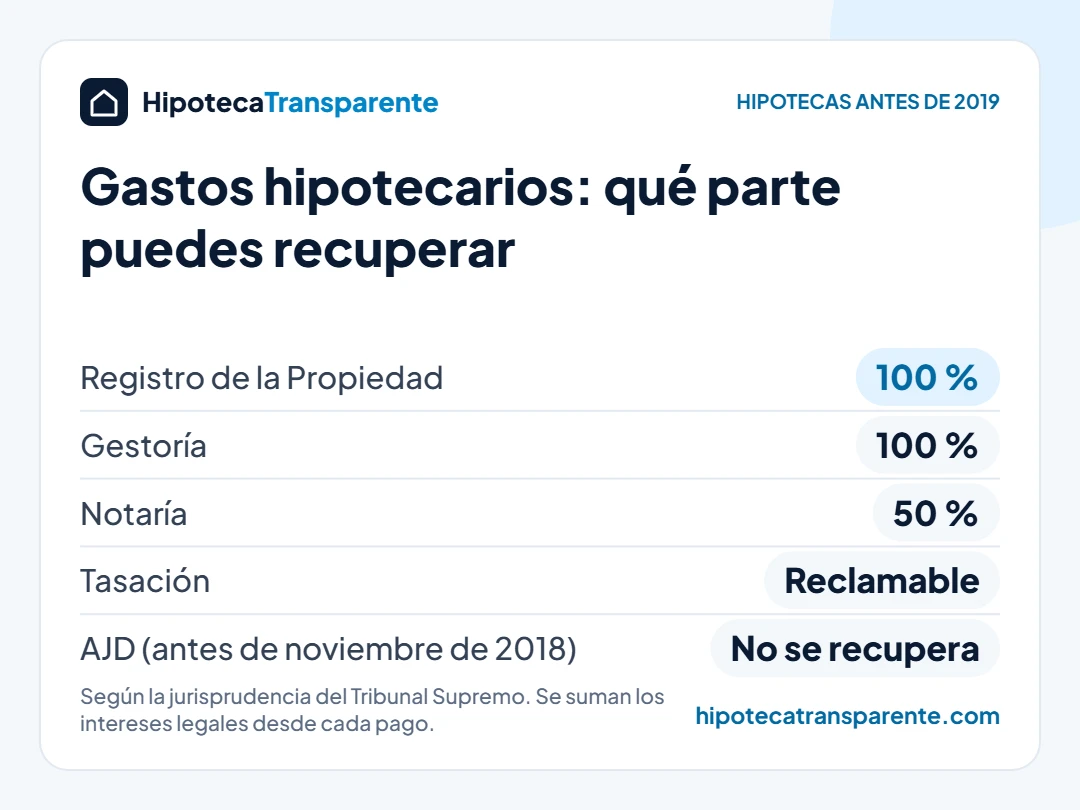
Según la jurisprudencia actual del Tribunal Supremo:
| Gasto | Se recupera | Motivo |
|---|---|---|
| Registro de la Propiedad | 100 % | La inscripción de la hipoteca beneficia al banco |
| Gestoría | 100 % | El servicio lo impone el banco en su interés |
| Notaría | 50 % | Ambas partes se benefician de la escritura |
| Tasación | Reclamable | La mayoría de tribunales la atribuyen al banco al no existir norma que la cargara al cliente antes de 2019 |
| Impuesto de AJD | No (antes de nov. 2018) | La ley vigente entonces lo atribuía al prestatario |
| Comisión de apertura | Solo si no fue transparente | El Supremo considera que forma parte del precio si se explicó con claridad |
A todo ello se suman los intereses legales desde la fecha en que pagaste cada gasto, que en hipotecas antiguas pueden suponer una parte importante del total.
Cuánto dinero de gastos hipotecarios puedes recuperar
Depende del importe de la hipoteca y de lo que pagaste en su día, pero las cantidades más habituales están entre 1.000 y 3.000 € con intereses. Para calcular tu caso, busca las facturas de notaría, registro, gestoría y tasación de la firma de la hipoteca. Si no las encuentras, puedes pedir copia al notario, al Registro o al propio banco.
¿Ha prescrito mi reclamación?
Esta fue durante años la gran duda. Los bancos defendían que el plazo de cinco años empezó a contar en 2016 y que la mayoría de reclamaciones habían prescrito. La justicia europea y española han dicho lo contrario:
- El Tribunal de Justicia de la UE estableció que el plazo no puede empezar a contar hasta que el consumidor conoce que la cláusula es abusiva.
- El Tribunal Supremo asumió ese criterio en su sentencia del 14 de junio de 2024: el plazo empieza, como regla general, cuando es firme la sentencia que declara nula la cláusula, salvo que el banco demuestre que el cliente lo sabía antes.
- En febrero de 2026, el Supremo volvió a rechazar que la simple difusión en los medios de comunicación baste para dar por hecho que el cliente lo sabía.
En la práctica, la mayoría de consumidores con hipotecas anteriores a 2019 todavía puede reclamar, incluso si la hipoteca ya está cancelada.
Cómo reclamar los gastos hipotecarios paso a paso
- Reúne la documentación: escritura de hipoteca y facturas de los gastos.
- Presenta una reclamación extrajudicial al banco, dirigida a su servicio de atención al cliente. Pide por escrito la nulidad de la cláusula de gastos y la devolución de las cantidades con intereses. Guarda el justificante.
- Espera la respuesta: el banco tiene un mes para contestar. Algunos ofrecen devolver solo una parte; no estás obligado a aceptarla.
- Si la respuesta no te convence, acude a la vía judicial. La demanda se presenta en el juzgado de primera instancia. Como los tribunales suelen condenar en costas al banco cuando pierde, muchos despachos y asociaciones de consumidores trabajan sin coste inicial para el cliente.
También puedes presentar una reclamación ante el Banco de España, pero su informe no obliga al banco a pagar.
Preguntas frecuentes
¿Puedo reclamar si ya he vendido la vivienda?
Sí. Lo relevante es que pagaste los gastos al firmar la hipoteca, no que sigas siendo propietario.
¿Y si firmé una subrogación del promotor?
Si te subrogaste en la hipoteca de la promotora al comprar una vivienda nueva, también puedes reclamar los gastos que te repercutieron, aunque cada caso depende del contrato.
¿Hace falta abogado?
Para la reclamación al banco, no. Para la demanda judicial, sí, cuando la cuantía supera los 2.000 €. Compara condiciones antes de contratar un despacho: algunos cobran un porcentaje de lo recuperado.
Si vas a firmar una hipoteca nueva, repasa los gastos de compra de vivienda que sí te tocan a ti y los gastos ocultos al comprar una casa.