Pagar el último recibo es un gran momento, pero no es el final del camino: para que tu casa quede libre de cargas tienes que cancelar hipoteca también en el Registro de la Propiedad. Te explicamos la diferencia entre la cancelación económica y la registral, los pasos que tienes que dar, cuánto cuesta y cómo hacerlo tú mismo para ahorrar.
Cancelación económica y cancelación registral
Son dos cosas distintas y conviene no confundirlas:
- Cancelación económica: ocurre cuando terminas de pagar la deuda, ya sea con la última cuota o con una amortización total anticipada. Ya no debes nada al banco.
- Cancelación registral: es la anotación en el Registro de la Propiedad que elimina la hipoteca como carga de la vivienda. Hasta que no se hace, la hipoteca sigue apareciendo en la nota simple aunque esté pagada.
La cancelación registral no es obligatoria, pero es muy recomendable: si quieres vender la vivienda, pedir otra hipoteca sobre ella o dejarla en herencia sin complicaciones, necesitarás que esté limpia de cargas.
Pasos para cancelar hipoteca en el Registro
- Pide el certificado de deuda cero. El banco debe entregártelo gratis. Acredita que la hipoteca está totalmente pagada.
- Firma la escritura de cancelación ante notario. El banco envía a su apoderado a la notaría para firmar la carta de pago y la cancelación. Puedes elegir notario.
- Presenta la escritura en Hacienda autonómica. La cancelación de hipoteca está exenta del impuesto de AJD, pero hay que presentar el modelo 600 (o el de tu comunidad) indicando la exención en los 30 días hábiles siguientes a la firma.
- Inscribe la cancelación en el Registro de la Propiedad donde está inscrita tu vivienda (puedes localizarlo en la web del Colegio de Registradores).
- Pide una nota simple unas semanas después para comprobar que la hipoteca ya no aparece.
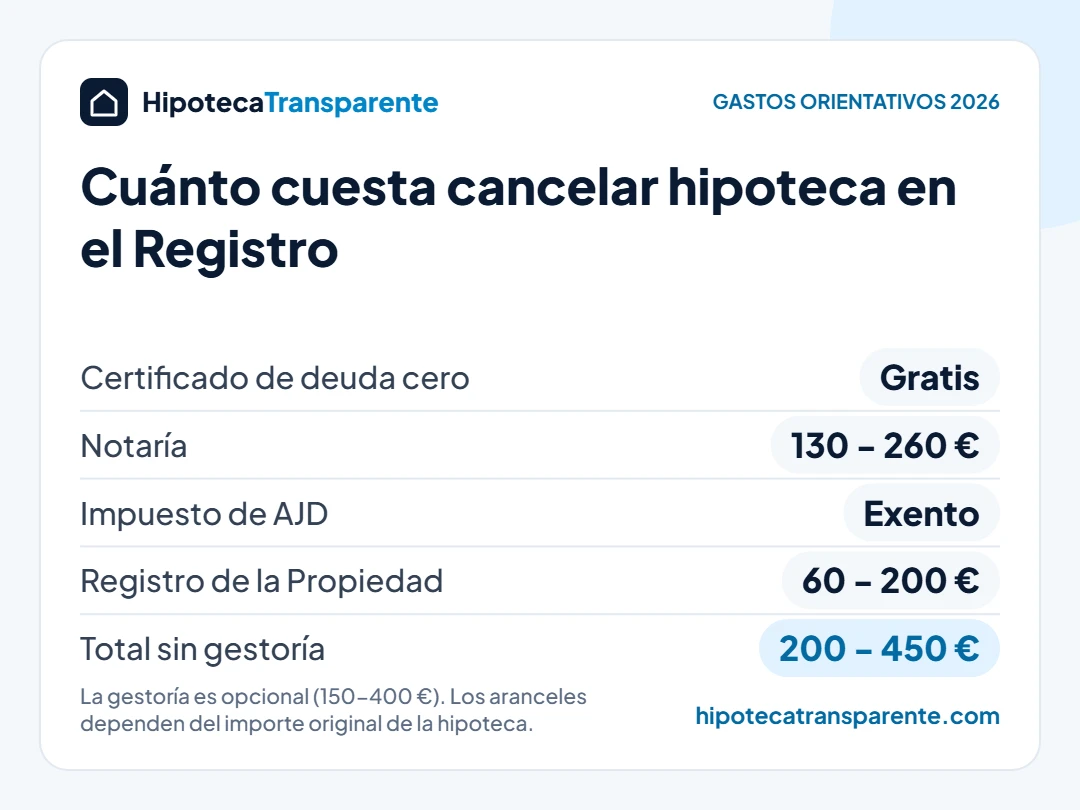
Cuánto cuesta cancelar hipoteca en 2026
Estos gastos los pagas tú, porque la cancelación te beneficia a ti como propietario:
| Concepto | Coste orientativo |
|---|---|
| Certificado de deuda cero | Gratis |
| Notaría (escritura de cancelación) | 130 € – 260 € |
| Impuesto de AJD | Exento (hay que presentar el modelo) |
| Registro de la Propiedad | 60 € – 200 € |
| Gestoría (opcional) | 150 € – 400 € |
| Total sin gestoría | Unos 200 € – 450 € |
Los aranceles de notaría y registro dependen del importe original de la hipoteca, así que en préstamos pequeños el coste es menor.
Cuidado con la gestoría del banco
Muchos bancos se ofrecen a cancelar hipoteca a través de su gestoría. Es cómodo, pero no es obligatorio aceptarla y suele ser la opción más cara. Puedes hacer todos los trámites tú mismo o elegir tu propia gestoría.
¿Y si también quieres cancelar antes de tiempo?
Si liquidas la hipoteca antes de plazo con una amortización total, el banco puede cobrarte comisión según tu contrato. En hipotecas firmadas desde junio de 2019, la Ley 5/2019 la limita al 0,25 % los tres primeros años o al 0,15 % los cinco primeros en las variables, y al 2 % los diez primeros años y 1,5 % después en las fijas. Para ver cuánto te ahorras adelantando pagos, prueba nuestro simulador para amortizar hipoteca.
Cancelar hipoteca al vender la vivienda
Si vendes una vivienda con hipoteca pendiente, lo habitual es cancelarla el mismo día de la venta: el comprador paga, parte del dinero se entrega al banco y en la misma notaría se firma la carta de pago. Quién paga los gastos de cancelación registral se pacta en el contrato de arras, aunque lo más frecuente es que los asuma el vendedor.
Cancelación por caducidad: hipotecas muy antiguas
Si la hipoteca se pagó hace muchos años y ya no puedes localizar al banco (por fusiones o desapariciones de cajas), la Ley Hipotecaria permite cancelarla por caducidad sin su intervención. Con carácter general, puedes solicitarlo al registrador cuando han pasado 20 años desde el vencimiento del préstamo más un año adicional sin que conste que se haya reclamado la deuda. Si no ha pasado ese plazo, habrá que acudir al banco sucesor o a un expediente notarial o judicial.
Preguntas frecuentes
¿El banco cancela la hipoteca automáticamente cuando termino de pagar?
No. El banco da por cancelada la deuda (cancelación económica), pero la cancelación registral tienes que pedirla tú.
¿Cuánto tarda el proceso?
Si lo haces tú, entre dos y seis semanas, según lo que tarde el banco en enviar al apoderado y el Registro en inscribir.
¿Tengo que cancelar el seguro de hogar vinculado?
Cuando la hipoteca está pagada, el banco deja de ser beneficiario del seguro. Puedes mantenerlo, cambiarlo por otro más barato o comunicar a la aseguradora que el banco ya no figura como beneficiario.
¿Puedo cancelar hipoteca si tengo otro préstamo con el mismo banco?
Sí. Cada préstamo es independiente; lo único que importa es que la deuda hipotecaria esté a cero.
Si todavía te quedan años de hipoteca, consulta cómo te afecta el Euríbor hoy y si te compensaría cambiar hipoteca de banco.