La hipoteca inversa permite a las personas mayores obtener ingresos extra con su vivienda sin tener que venderla ni dejar de vivir en ella. Es una opción interesante para completar la pensión, pero tiene letra pequeña importante, sobre todo para los herederos. Te explicamos cómo funciona, cuánto dinero da y cuándo compensa de verdad.
Qué es una hipoteca inversa
Es un préstamo con garantía hipotecaria en el que, a diferencia de una hipoteca normal, es el banco quien te paga a ti. Recibes el dinero en forma de renta mensual, de una cantidad única o de una combinación de ambas, y sigues siendo propietario de tu casa y viviendo en ella.
La deuda (el dinero recibido más los intereses) no se devuelve mientras vives. Se salda cuando fallece el titular, o el último de los titulares si son dos, normalmente con la venta de la vivienda o con dinero de los herederos.
Está regulada por la Ley 41/2007, que fija sus requisitos y ventajas fiscales. El Banco de España tiene una ficha explicativa que conviene leer antes de firmar.
Requisitos para pedir una hipoteca inversa
- Tener 65 años o más, o una discapacidad igual o superior al 33 %, o estar en situación de dependencia severa o gran dependencia.
- Ser propietario de la vivienda, preferiblemente habitual y libre de cargas.
- Una tasación oficial de la vivienda realizada por una sociedad homologada.
- Recibir asesoramiento independiente antes de firmar, que la ley exige al banco ofrecer.
No hace falta justificar ingresos ni solvencia, porque la garantía es la propia vivienda.
Cuánto dinero da una hipoteca inversa
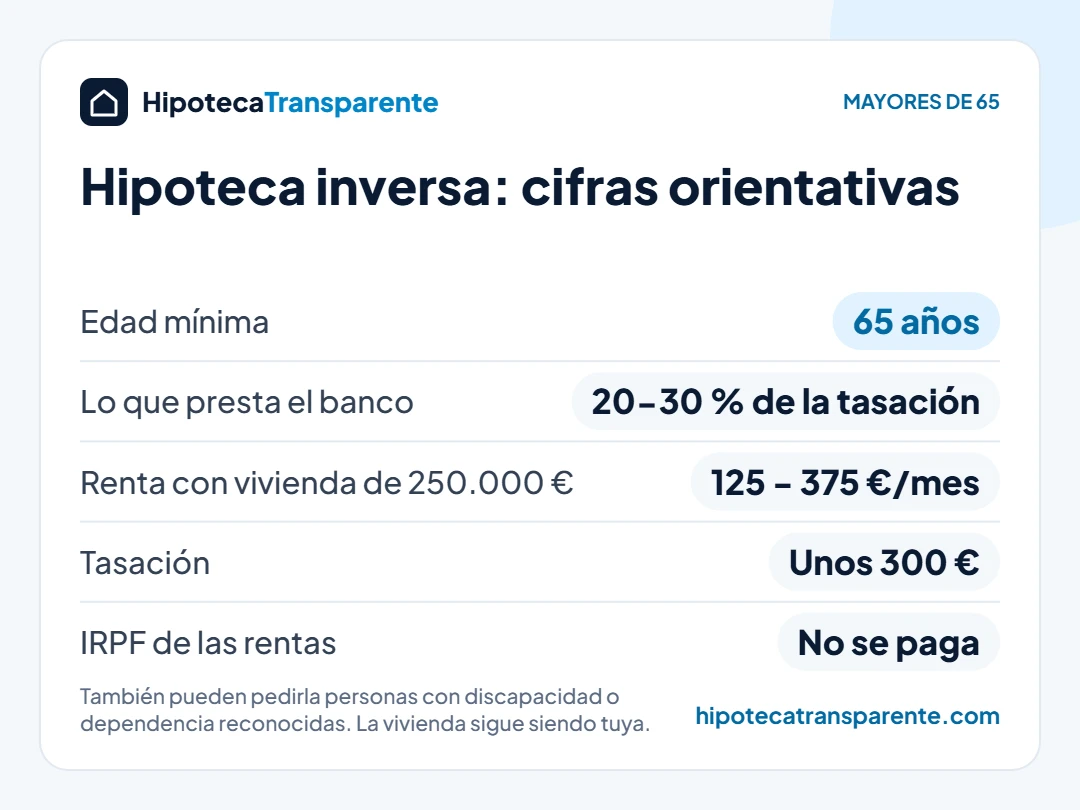
El importe depende sobre todo de tres factores: el valor de tasación de la vivienda, la edad del titular (cuanto mayor, más renta) y la modalidad elegida. Como referencia, el banco suele prestar entre el 20 % y el 30 % del valor de tasación.
Para una vivienda de 250.000 €, las rentas habituales oscilan entre 125 € y 375 € al mes, según la edad y las condiciones. Es un complemento, no un sustituto de la pensión.
Modalidades
- Hipoteca inversa temporal: cobras una renta durante un plazo fijo (por ejemplo, 15 o 20 años). Después dejas de cobrar, pero sigues en tu casa y la deuda sigue creciendo por los intereses.
- Hipoteca inversa vitalicia: se combina con un seguro de rentas vitalicias para cobrar hasta el fallecimiento, lo que reduce el importe mensual.
- Disposición única: recibes todo el dinero de una vez, útil por ejemplo para adaptar la vivienda o pagar una residencia.
Qué pasa con los herederos
Al fallecer el titular, los herederos reciben la vivienda junto con la deuda y tienen tres opciones:
- Pagar la deuda con su dinero o con otra hipoteca y quedarse con la casa.
- Vender la vivienda, saldar la deuda con el banco y quedarse con la diferencia.
- Renunciar a la herencia o aceptarla a beneficio de inventario si la deuda supera el valor de la vivienda.
Por ley, el banco solo puede cobrar la deuda con los bienes de la herencia, no con el patrimonio personal de los herederos. Aun así, es fundamental hablarlo en familia antes de firmar.
Costes y ventajas fiscales
| Concepto | Qué pagas |
|---|---|
| Tasación | Unos 300 € |
| Comisión de apertura | Entre el 0,25 % y el 1 % del importe |
| Notaría, registro y gestoría | Aranceles reducidos por ley |
| Impuesto de AJD | Exento en vivienda habitual |
| IRPF sobre las rentas | No tributan, porque son un préstamo, no un ingreso |
Si la hipoteca inversa se combina con un seguro de rentas vitalicias, la parte del seguro tiene su propio tratamiento fiscal: pide que te lo detallen por escrito.
Ventajas y riesgos
Ventajas:
- Sigues siendo propietario y vives en tu casa toda la vida.
- Obtienes liquidez sin demostrar ingresos.
- Las rentas no pagan IRPF.
Riesgos y desventajas:
- La deuda crece cada mes por los intereses, que se acumulan sobre el capital.
- En la modalidad temporal, dejas de cobrar al terminar el plazo.
- Reduce la herencia de tus hijos, que pueden verse obligados a vender.
- Hay muy pocas entidades que la comercialicen en España: en 2026 se contratan apenas unas decenas cada trimestre, entre bancos como Santander, CaixaBank o Caja de Ingenieros y algunas aseguradoras especializadas.
Alternativas a la hipoteca inversa
- Venta de la nuda propiedad: vendes la vivienda pero conservas el usufructo, es decir, el derecho a vivir en ella de por vida. Recibes más dinero que con una hipoteca inversa, aunque dejas de ser propietario.
- Renta vitalicia inmobiliaria: vendes la vivienda a una aseguradora a cambio de una renta de por vida y del derecho a seguir viviendo en ella.
- Venta con alquiler garantizado: vendes, te conviertes en inquilino y parte del dinero cubre el alquiler futuro.
- Vender y mudarte a una vivienda más pequeña: la opción más sencilla si la casa se ha quedado grande. Los mayores de 65 años no pagan IRPF por la ganancia al vender su vivienda habitual.
Preguntas frecuentes
¿Pierdo la casa con una hipoteca inversa?
No. Sigues siendo el propietario. Solo si vendes la vivienda en vida tendrías que devolver la deuda acumulada en ese momento.
¿Puedo cancelarla antes?
Sí, devolviendo el dinero recibido más los intereses. Revisa si el contrato incluye comisión por cancelación anticipada.
¿Es mejor una hipoteca inversa o vender la nuda propiedad?
Si quieres que la casa pase a tus herederos, la hipoteca inversa lo permite (pagando la deuda). Si necesitas más dinero y la herencia no es prioritaria, la nuda propiedad suele dar más. Pide ofertas de ambas y asesórate antes de decidir.
Si todavía tienes una hipoteca normal, descubre cómo cancelar la hipoteca en el Registro cuando termines de pagarla, o repasa qué es una hipoteca y cómo funciona.