Si estás pensando en comprar una casa, es muy probable que necesites financiación. En el sector inmobiliario y bancario se utiliza mucha jerga compleja, pero entender qué es una hipoteca y cómo funciona es el primer paso fundamental para tomar el control de tus finanzas.
En esta guía te explicamos de forma transparente y sin palabras raras qué es exactamente, cómo funciona y cuáles son las piezas que la componen.
Definición: ¿Qué es una hipoteca?
En términos muy sencillos, una hipoteca (o préstamo hipotecario) es un contrato mediante el cual un banco te presta una gran cantidad de dinero para que puedas comprar una vivienda. A cambio, tú te comprometes a devolver ese dinero, sumado a unos intereses, mediante el pago de cuotas mensuales durante un plazo de años determinado.
La característica principal que diferencia a una hipoteca de un préstamo personal normal es la garantía. En una hipoteca, la propia vivienda que estás comprando actúa como aval o garantía de pago. Esto significa que, si por algún motivo dejaras de pagar las cuotas mensuales, el banco tendría el derecho legal de embargar la propiedad para recuperar su dinero.
¿Cómo funciona una hipoteca en España?
El funcionamiento básico de una compraventa con hipoteca se resume en estos cuatro pasos:
- La Entrada: El banco casi nunca te presta el 100% de lo que cuesta la casa. Por ley y por gestión de riesgos, en España los bancos suelen financiar un máximo del 80% del valor de compra o tasación. Por tanto, tú debes aportar el 20% restante de tus propios ahorros (la «entrada»).
- Los Impuestos: Al contrario de lo que mucha gente cree, el banco no te financia los impuestos de la compra ni los gastos de notaría (que rondan un 10% extra). Este dinero debe salir íntegramente de tu bolsillo antes de firmar.
- La Firma: Una vez el banco aprueba tu perfil financiero (comprueba tu sueldo, deudas y estabilidad laboral), firmáis el contrato ante un notario. El banco entrega el dinero al vendedor y tú recibes las llaves.
- La Devolución (Amortización): Al mes siguiente, empiezas a pagar tu cuota mensual. En España se utiliza el sistema de amortización francés, lo que significa que en los primeros años de tu hipoteca pagarás principalmente intereses al banco, y muy poco de la deuda real de la casa.
Los 4 conceptos básicos para entender qué es una hipoteca
Para entender cualquier oferta bancaria, solo necesitas dominar estos cuatro términos:
- Capital: Es la cantidad exacta de dinero que el banco te ha prestado (el dinero que debes devolver).
- Interés (TIN y TAE): Es el «precio» que te cobra el banco por dejarte el dinero. El TIN es el porcentaje de interés puro. La TAE es el porcentaje real que incluye el TIN más las comisiones y gastos obligatorios del banco (como seguros de vida). La TAE es el dato en el que debes fijarte para comparar si una hipoteca es más barata que otra.
- Plazo: Los años que tienes para devolver el préstamo (normalmente entre 15 y 30 años). A más plazo, la cuota mensual baja, pero terminarás pagando muchísimos más intereses al banco.
- Cuota: La cantidad de dinero que el banco te cobrará de tu cuenta corriente cada mes.
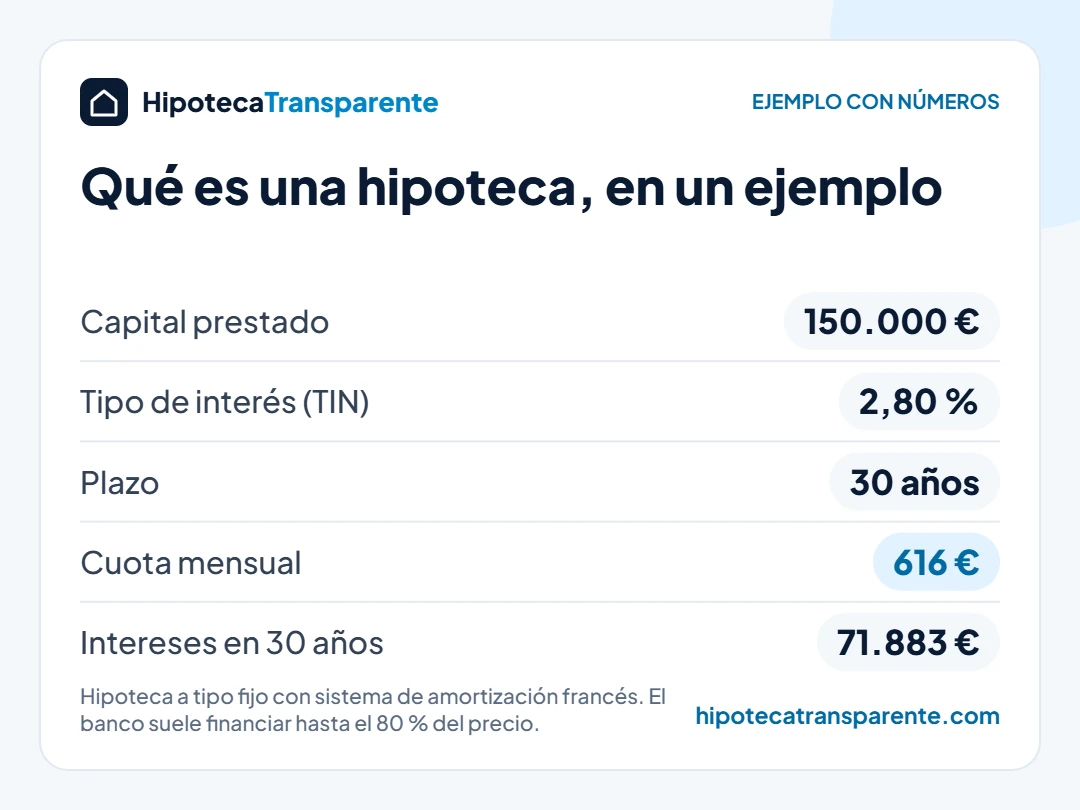
| Concepto | Qué es | Ejemplo |
| Capital | Dinero que te presta el banco | 150.000 € |
| Interés (TIN / TAE) | Precio que cobra el banco por el préstamo | 2,80% TIN / 3,10% TAE |
| Plazo | Años para devolver el préstamo | 30 años |
| Cuota | Pago mensual (capital + interés) | Aprox. 616 €/mes |
Tipos de hipotecas: ¿Fija o Variable?
El interés que te cobra el banco puede ser de dos tipos:
- Hipoteca Fija: El banco te aplica el mismo porcentaje de interés desde el primer día hasta el último. Tu cuota mensual será siempre idéntica. Aporta máxima seguridad, ya que no te afectarán las subidas del mercado.
- Hipoteca Variable: El interés cambia cada año (o cada seis meses) basándose en un índice de referencia, que en Europa es el Euríbor. Si el Euríbor sube, tu cuota mensual será más cara. Si baja, pagarás menos.
¿Quieres saber cuánto pagarías realmente?
Ahora que ya conoces el significado de una hipoteca y cómo funciona, el siguiente paso es echar números.
No te conformes con las simulaciones básicas de los bancos que omiten los gastos reales. En Hipotecatransparente.com hemos creado un simulador independiente que calcula tu cuota, tus intereses totales y los impuestos exactos que debes pagar según tu Comunidad Autónoma.
Calcula tu hipoteca en menos de 1 minuto
Introduce el precio de la vivienda y tu ahorro y descubre al instante tu cuota mensual, los intereses totales y los impuestos según tu Comunidad Autónoma.
Ir a la Calculadora GratuitaSi quieres profundizar con una fuente oficial, el Banco de España explica los conceptos básicos del préstamo hipotecario en su guía para el cliente bancario.