¿Alquilar o comprar? Es la gran pregunta de cualquiera que busca casa, y casi siempre se responde con frases hechas como «alquilar es tirar el dinero». Esta calculadora hace la comparación justa: con el mismo dinero, ¿cuánto patrimonio tendrías dentro de unos años si compras y cuánto si alquilas e inviertes lo que te ahorras?
Comprar
Alquilar
Patrimonio al final
Si compras
Si alquilas
Simulación orientativa sin impuestos sobre plusvalías ni rentabilidades, y sin gastos de venta de la vivienda (que suelen rondar el 3-5 % si vendes con agencia). Supone hipoteca del 80 % y tipo constante.
Cómo compara la calculadora alquilar o comprar
La calculadora sigue dos caminos en paralelo con exactamente el mismo dinero:
- Si compras: pagas la entrada (20 %) y los gastos de compra, y cada mes la cuota de la hipoteca más los gastos de propietario (IBI, comunidad, seguro y mantenimiento). Tu patrimonio es el valor de la vivienda menos lo que te queda de hipoteca.
- Si alquilas: inviertes la entrada y los gastos que no has tenido que pagar, y cada mes inviertes también la diferencia si el alquiler te sale más barato que ser propietario. Si en algún momento el alquiler es más caro, es el comprador quien invierte la diferencia.
Así se evita el error más común: comparar la cuota con el alquiler sin tener en cuenta el coste de oportunidad de la entrada ni los gastos que solo paga el propietario.
Alquilar o comprar: qué inclina la balanza
Los años que vas a vivir en la casa
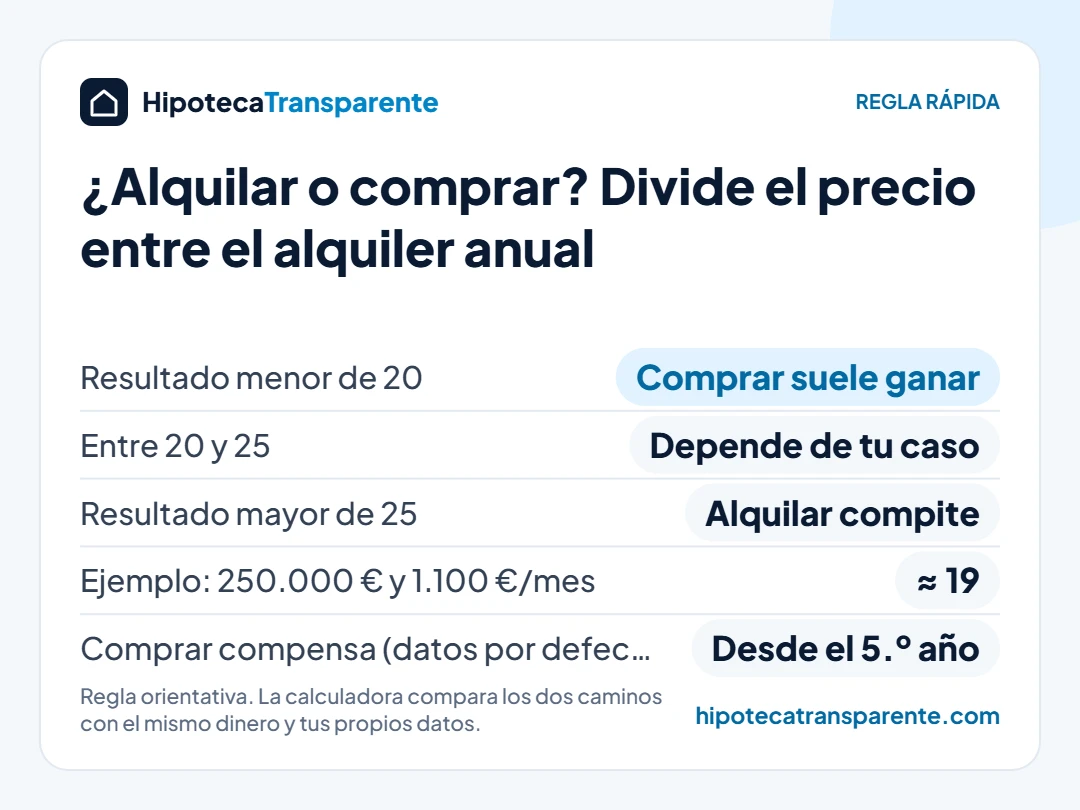
Comprar tiene un coste de entrada alto (impuestos, notaría, registro) que se tarda años en amortizar. Con los datos por defecto, comprar empieza a compensar a partir del quinto año. Si prevés mudarte antes, alquilar suele salir mejor.
La relación entre precio y alquiler
Un truco rápido para decidir entre alquilar o comprar: divide el precio de la vivienda entre el alquiler anual. Si el resultado es inferior a 20 (por ejemplo, un piso de 250.000 € que se alquila por 1.100 €/mes, 250.000 ÷ 13.200 = 19), comprar suele ser más favorable. Si supera 25, como pasa en algunos barrios del centro de Madrid o Barcelona, alquilar e invertir la diferencia puede ser competitivo.
El tipo de interés
Con el Euríbor por encima del 3 % en septiembre de 2026, las hipotecas son más caras que hace un año. Cada punto adicional de TIN reduce claramente la ventaja de comprar.
La rentabilidad de lo que inviertes
La comparación supone que quien alquila invierte de verdad el dinero, con disciplina, durante todo el periodo. Si en la práctica ese dinero acabaría gastándose, comprar funciona como un ahorro forzoso y su ventaja real es mayor.
Alquilar o comprar: lo que los números no dicen
- Estabilidad: ser propietario te protege de subidas de alquiler y de tener que mudarte cuando termina el contrato.
- Flexibilidad: alquilar te permite cambiar de ciudad o de casa con facilidad si cambia tu trabajo o tu familia.
- Riesgo concentrado: al comprar, gran parte de tu patrimonio queda en un único activo, en una única zona.
- Jubilación: llegar a los 67 años con la casa pagada reduce mucho los gastos cuando bajan los ingresos.
Preguntas frecuentes
¿Es verdad que alquilar es tirar el dinero?
No del todo. Al comprar también pagas costes que no recuperas: intereses, impuestos de compra, IBI, comunidad, seguros y mantenimiento. Lo justo es comparar esos costes con el alquiler, que es justo lo que hace la calculadora.
¿Qué revalorización pongo?
Históricamente, la vivienda en España se ha revalorizado a largo plazo en torno a la inflación, con grandes diferencias entre zonas y épocas (puedes consultar la evolución de precios en el INE). Usar un 2 % anual es una hipótesis prudente; prueba también con un 0 % para ver el escenario pesimista.
¿Y si no tengo ahorros para la entrada?
Revisa cuánto te prestaría el banco con nuestra calculadora de cuánto me presta el banco y las opciones de hipoteca al 100 % para jóvenes.
Si decides comprar, calcula los gastos de compra de vivienda de tu comunidad y la cuota con el simulador de hipotecas.