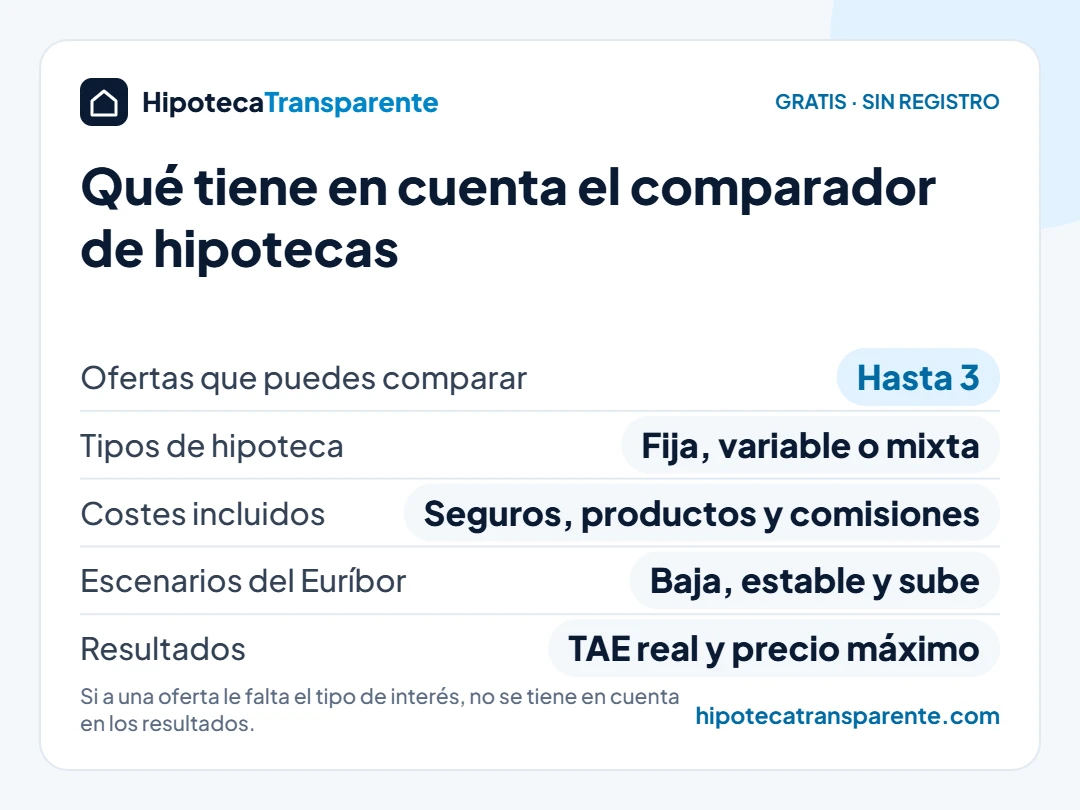
Cuando pides una hipoteca, el banco casi siempre te da dos precios: uno bonificado, más bajo, a cambio de contratar sus seguros y otros productos, y otro sin bonificar. Con este comparador de hipotecas metes hasta tres ofertas, fijas, variables o mixtas, y ves cuál te cuesta menos de verdad sumando los intereses, los seguros, los productos vinculados y las comisiones.
Tu préstamo
Coste de cada oferta
Dinero que pierdes con los años
Intereses + productos vinculados + comisiones, acumulados año a año.
¿Compensa bonificar?
Precio máximo de los productos vinculados para que la bonificación siga saliendo a cuenta.
Si el Euríbor cambia
Cómo calculamos
- Cuota por el sistema francés. En las variables y mixtas recalculamos la cuota cada 12 meses con el Euríbor del escenario elegido más el diferencial.
- Escenarios: el Euríbor se mantiene, o sube o baja 0,5 puntos al año durante dos años (1 punto en total) y después se queda estable.
- El coste de cada oferta es lo que pagas y no recuperas: intereses, seguros y productos vinculados, y comisiones. El capital que devuelves no cuenta como coste.
- Si dejas vacío el coste de un producto, contamos 0 €. Si falta el tipo de interés, la oferta no se incluye en la comparación hasta que lo completes.
- La TAE real incluye los productos vinculados y la comisión de apertura durante todo el plazo, con el Euríbor actual constante. Puede no coincidir con la TAE de la FEIN, que calcula el banco con sus propias hipótesis.
- Resultados orientativos: compáralos con la FEIN de cada banco antes de firmar.
Cómo usar el comparador de hipotecas
- Indica el importe que te van a prestar, el plazo y a cuántos años quieres comparar. Si piensas cambiar de hipoteca o quitar los productos vinculados en unos años, compara a ese plazo.
- En cada oferta elige si es fija, variable o mixta y escribe su tipo de interés tal como aparece en la oferta del banco: el TIN, el diferencial sobre el Euríbor o ambos en las mixtas.
- Si la oferta está bonificada, añade lo que cuesta al año cada producto: seguro de hogar, seguro de vida, tarjetas y cualquier otro producto. Si dejas un campo vacío contamos 0 €.
- Mira el resultado: qué oferta sale más barata, cuánto ahorras, hasta cuánto pueden costar los productos para que la bonificación compense y qué pasa si el Euríbor sube o baja.
Si a una oferta le falta el tipo de interés, no se tiene en cuenta en los resultados hasta que lo completes.
¿Compensa una hipoteca bonificada?
Depende de lo que te cueste cumplir las condiciones. Rebajar el tipo de interés entre medio punto y un punto y medio ahorra mucho dinero en intereses, pero los seguros vinculados del banco suelen ser más caros que los que encontrarías por tu cuenta. En muchos casos la bonificación compensa durante los primeros años y deja de hacerlo más adelante, porque el seguro de vida se encarece con la edad mientras los intereses que pagas cada año bajan.
Por eso el comparador de hipotecas te muestra dos cosas que no aparecen en la oferta del banco:
- El precio máximo de los productos: lo más que pueden costarte al año los seguros y productos vinculados para que la oferta bonificada siga saliendo más barata que la alternativa.
- El año en que cambia la ganadora: si a partir de cierto año la oferta sin bonificar pasa a ser más barata, te lo avisamos. Saberlo te permite planificar cuándo te conviene desvincular productos o cambiar de hipoteca.
Qué dice la ley sobre los productos vinculados
La Ley 5/2019 de crédito inmobiliario prohíbe, salvo excepciones, obligarte a contratar otros productos para darte la hipoteca. Lo que sí permite son las ventas combinadas: el banco puede ofrecerte un tipo más bajo si contratas otros productos, siempre que también te ofrezca la hipoteca por separado. Además:
- Antes de firmar, el banco debe informarte de qué parte del coste total corresponde a cada producto combinado.
- Puede exigirte un seguro de daños sobre la vivienda y un seguro que garantice el préstamo, pero debe aceptar pólizas de otras aseguradoras con coberturas equivalentes y no puede cobrarte por analizarlas.
- En una hipoteca bonificada, si más adelante cancelas un producto vinculado, lo normal es que pierdas la bonificación que llevaba asociada y te suba el tipo. Revisa en la FEIN cuánto sube el interés por cada producto que dejes.
Fija, variable o mixta: qué mirar
- Fija: pagas la misma cuota todo el plazo. Compárala con la variable en el comparador de hipotecas, en los tres escenarios del Euríbor para ver cuánto pagas por esa tranquilidad.
- Variable: la cuota cambia en cada revisión según el Euríbor más el diferencial. Suele empezar más barata, pero si el Euríbor sube, el coste puede superar al de la fija. Consulta la evolución en Euríbor hoy.
- Mixta: unos años a tipo fijo y el resto a variable. Indica los años del tramo fijo y el diferencial posterior para compararla en igualdad de condiciones.
Si todavía no tienes claro qué modalidad te encaja, en nuestra guía sobre hipoteca fija o variable explicamos las ventajas e inconvenientes de cada una, y en TIN vs TAE por qué la TAE es el dato que permite comparar ofertas.
Preguntas frecuentes
¿Por qué la TAE real del comparador de hipotecas no coincide con la de la FEIN?
Calculamos la TAE incluyendo lo que pones como coste de los productos vinculados, con su subida anual, y la comisión de apertura, durante todo el plazo y con el Euríbor actual constante. El banco usa sus propias hipótesis y puede no incluir todos los productos, así que las cifras pueden diferir. Lo importante es comparar todas las ofertas con el mismo criterio.
¿Qué pongo si no sé cuánto cuesta el seguro de vida?
Pídele al banco el precio del primer año y cómo se actualiza. Si solo te dan el precio inicial, indica una subida anual moderada, por ejemplo entre el 3 % y el 6 %, y prueba varias cifras para ver si el resultado cambia.
¿Y la nómina o los recibos domiciliados?
Domiciliar la nómina o los recibos no suele tener un coste directo, así que no hace falta añadir nada. Si la cuenta tiene comisiones, inclúyelas en «Tarjetas y cuenta».
¿Los resultados son definitivos?
No. Los resultados del comparador de hipotecas son orientativos y sirven para comparar ofertas con el mismo criterio. Las condiciones que valen son las de la FEIN y la oferta vinculante de cada banco. Explicamos cómo calculamos en Metodología y fuentes.
Otras calculadoras que te pueden servir
- ¿Cuánto me presta el banco?: qué hipoteca te concederían según tus ingresos.
- Gastos de compra de vivienda: impuestos, notaría y registro en tu comunidad.
- Cambiar hipoteca de banco: si ya tienes hipoteca y quieres mejorarla.
- Simulador de hipotecas: la cuota y el dinero que necesitas para firmar.