La hipoteca al 100 es la que financia todo el precio de la vivienda, sin que tengas que aportar el 20 % de entrada. Los bancos no la ofrecen de forma general, pero existen varias vías legales para conseguirla, y en 2026 son más accesibles que nunca gracias a los avales públicos. Te explicamos las seis formas reales, sus requisitos y lo que debes tener en cuenta antes de firmar.
Por qué cuesta conseguir una hipoteca al 100: el límite del 80 %
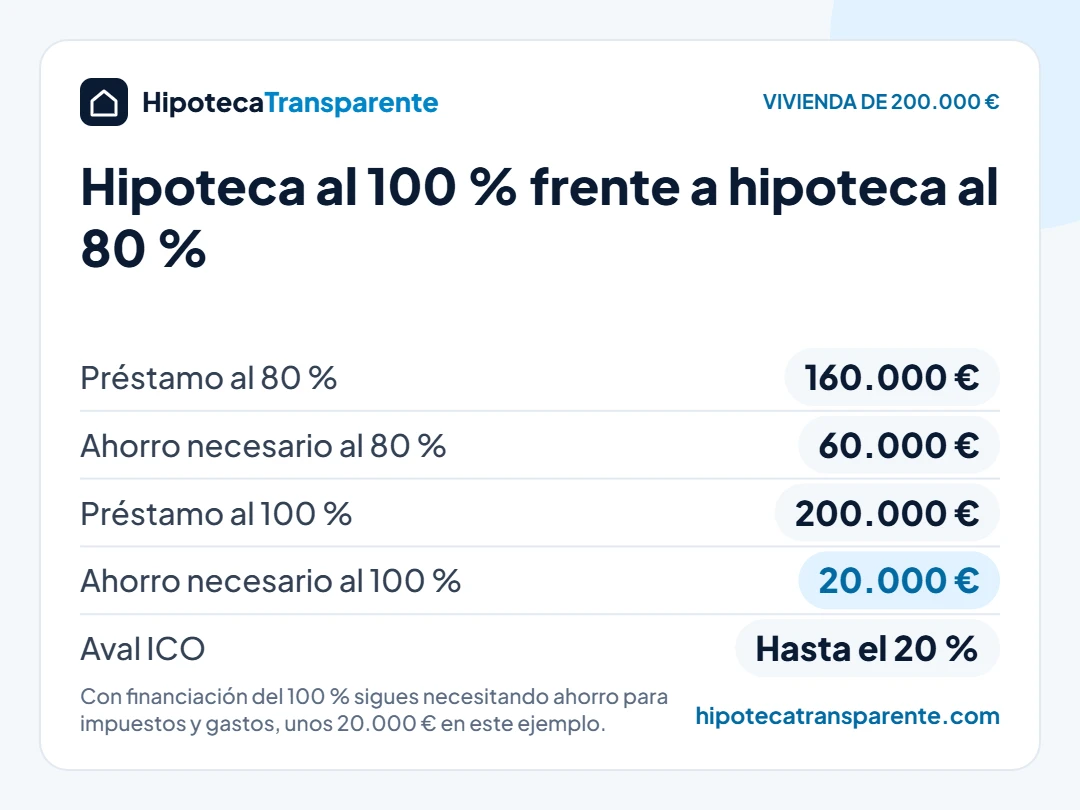
La normativa del Banco de España y la gestión del riesgo de las entidades hacen que, para primera vivienda, lo habitual sea financiar como máximo el 80 % del valor de tasación o del precio de compra (el menor). Si prestaran más, necesitarían más capital para cubrir el riesgo y el préstamo sería más caro. Por eso, para una vivienda de 200.000 € necesitas normalmente 40.000 € de entrada más unos 20.000 € de impuestos y gastos.
6 formas de conseguir una hipoteca al 100
1. Aval ICO para jóvenes y familias con hijos
Es la vía más importante en 2026. El Estado, a través del ICO, avala hasta el 20 % del préstamo (25 % en viviendas eficientes) para menores de 35 años y familias con menores a cargo que compran su primera vivienda, de modo que el banco financia hasta el 100 %. La línea está vigente hasta finales de 2027 y en 2026 se ampliaron los límites de ingresos y de patrimonio. Tienes todos los detalles en nuestra guía del aval ICO para hipoteca joven.
2. Avales de tu comunidad autónoma
Varias comunidades tienen sus propios programas: Madrid (Mi Primera Vivienda, hasta el 100 % para menores de 40), Murcia (Aval Joven, hasta el 100 %), Galicia, Castilla y León (hasta el 97,5 %), Andalucía, Comunidad Valenciana, Extremadura o Canarias (hasta el 95 %). Los repasamos todos en la guía de hipoteca joven por comunidades.
3. Comprar un piso de un banco
Las entidades financieras y sus inmobiliarias (o los fondos que compraron sus carteras) suelen dar hipotecas del 100 % para vender los inmuebles que tienen en balance. Es una buena oportunidad si encuentras una vivienda que te encaje, pero revisa bien su estado y compara la hipoteca con la de otros bancos.
4. Doble garantía
Si tú o tus padres tenéis otra vivienda pagada (o con poca deuda), se puede hipotecar también esa segunda vivienda como garantía adicional. Así el banco puede financiar el 100 % de la compra e incluso parte de los gastos. El riesgo es alto: si no pagas, el banco podría ejecutar también la otra vivienda. Una alternativa algo menos arriesgada es que la garantía adicional cubra solo el tramo que supera el 80 % y se libere cuando hayas pagado esa parte.
5. Tasación por encima del precio de compra
Si la vivienda se tasa por encima de lo que pagas por ella, el 80 % de la tasación puede cubrir el 100 % del precio. Por ejemplo, si compras por 160.000 € una vivienda tasada en 200.000 €, el 80 % de la tasación son 160.000 €. Ocurre en compras por debajo de mercado (herencias, ventas urgentes), pero ten en cuenta que el banco suele calcular sobre el menor de los dos valores, así que no todas las entidades lo aceptan.
6. Perfiles muy solventes: funcionarios y altos ingresos
Algunos bancos ofrecen hipotecas del 90-100 % a clientes con un perfil de riesgo muy bajo: funcionarios con plaza fija, profesionales con ingresos altos y estables o clientes con mucho patrimonio. No es algo que se anuncie; se negocia caso a caso.
Lo que debes saber antes de pedir una hipoteca al 100
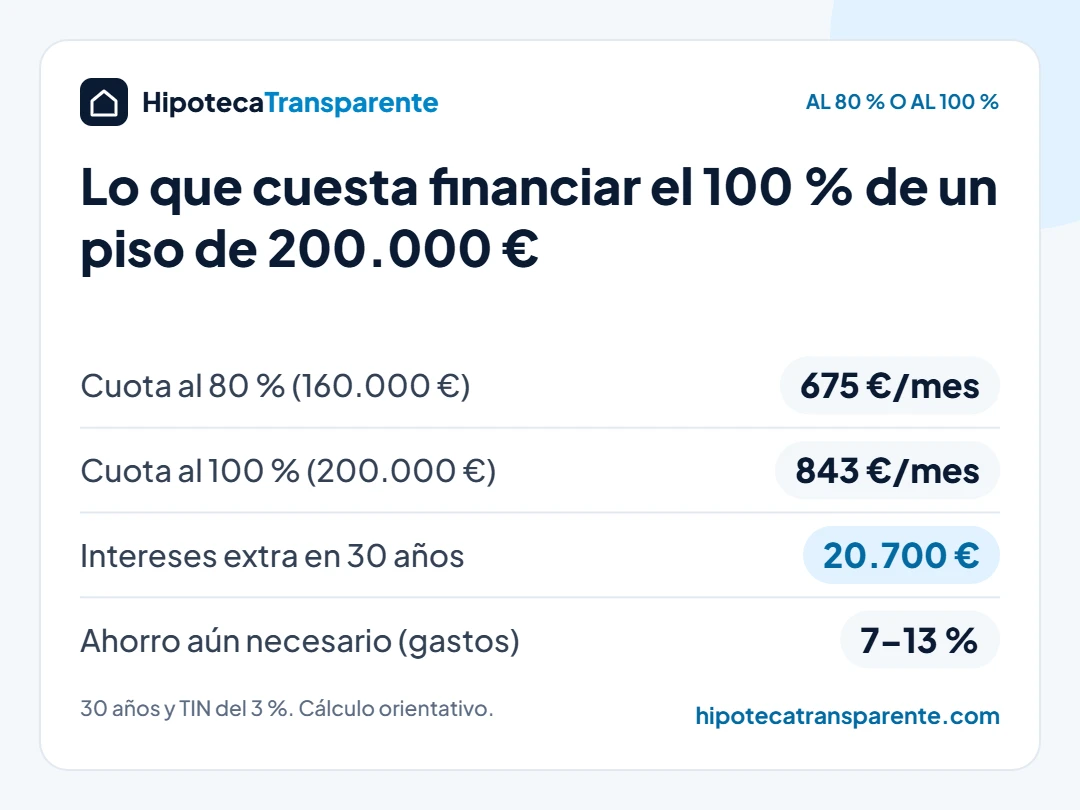
- Los gastos casi nunca se financian. Aunque el banco preste el 100 % del precio, necesitarás ahorros para los impuestos, la notaría y el registro, que suman entre el 7 % y el 13 % del precio según tu comunidad. Calcúlalos con nuestra calculadora de gastos de compra de vivienda.
- Pagarás más intereses. Financiar 200.000 € en lugar de 160.000 € a 30 años y un TIN del 3 % sube la cuota de unos 675 € a unos 843 € al mes y supone unos 20.700 € más de intereses a lo largo del préstamo.
- Tu cuota tiene que ser asumible. El aval cubre la entrada, pero el banco seguirá exigiendo que la cuota no supere el 30-40 % de tus ingresos. Comprueba tu margen con la calculadora de cuánto me presta el banco.
- Empiezas sin colchón de patrimonio. Si la vivienda baja de precio en los primeros años, podrías deber más de lo que vale.
Requisitos que piden los bancos para una hipoteca al 100
Aunque tengas un aval, el banco estudia tu perfil igual que en cualquier hipoteca. Estos son los puntos que suelen decidir si te aprueban la financiación completa:
- Ingresos estables: contrato indefinido con cierta antigüedad, o varios años de actividad si eres autónomo.
- Cuota asumible: que la cuota no supere aproximadamente el 30–35 % de tus ingresos netos, contando otras deudas.
- Historial limpio: sin impagos en ficheros de morosos y con pocas deudas en la CIRBE del Banco de España.
- Ahorro para los gastos: entre el 7 % y el 13 % del precio, porque los impuestos casi nunca se financian.
- Vivienda habitual: la financiación del 100 % y los avales públicos se reservan casi siempre a la primera vivienda.
- Tasación suficiente: si la tasación sale por debajo del precio, el banco calculará el préstamo sobre el valor más bajo.
Si vas a pedirla con el aval del Estado, revisa además los límites de edad y de ingresos en nuestra guía del aval ICO para hipoteca joven.
Cómo pedir una hipoteca al 100 paso a paso
- Calcula cuánto necesitas para impuestos y gastos con la calculadora de gastos de compra y comprueba que lo tienes.
- Revisa si cumples los requisitos del aval ICO o del aval de tu comunidad.
- Pide una preaprobación en al menos dos o tres bancos que trabajen con ese aval.
- Encarga la tasación cuando tengas una vivienda concreta.
- Compara las ofertas con la FEIN de la hipoteca de cada banco, fijándote en la TAE y en los productos vinculados.
- Firma en el notario después de los 10 días que marca la ley.
Hipoteca al 100 para jóvenes: ejemplo
Laura, de 31 años, quiere comprar un piso de 180.000 € en Madrid. Tiene 18.000 € ahorrados y cobra 2.400 € netos al mes.
- Sin aval, necesitaría 36.000 € de entrada más unos 12.800 € de impuestos y gastos: no le llega.
- Con el aval de Mi Primera Vivienda o el aval ICO, el banco puede financiar los 180.000 €. Sus ahorros cubren los gastos, unos 11.700 € (con la bonificación del 10 % para menores de 35, el ITP baja de 10.800 € a 9.720 €).
- A 30 años y un TIN del 3 %, su cuota sería de unos 759 € al mes, el 32 % de sus ingresos, dentro de lo que aceptan los bancos.
Preguntas frecuentes
¿Qué bancos dan hipotecas al 100 %?
Los bancos adheridos al aval ICO (la mayoría de las grandes entidades) y a los programas autonómicos, además de las entidades que venden sus propios inmuebles. La lista de bancos adheridos se publica en la web del ICO y en la de cada comunidad.
¿Se puede conseguir el 100 % más gastos?
Es poco habitual. Solo con doble garantía o en perfiles muy solventes algunos bancos financian también parte de los gastos. Desconfía de intermediarios que te lo prometan sin analizar tu caso.
¿Una hipoteca al 100 % tiene peor tipo de interés?
No necesariamente con los avales públicos, pero algunos bancos aplican un diferencial algo mayor o exigen más vinculación. Compara siempre la TAE de varias ofertas.
Antes de decidir, calcula tu cuota con el simulador de hipotecas y compara si te conviene alquilar o comprar.
¿Se puede conseguir una hipoteca al 100 sin aval?
Sí, pero es menos habitual. Las vías sin aval público son comprar un piso del propio banco, aportar una segunda garantía o tener un perfil muy solvente. En el resto de casos, el banco se queda en el 80 %.
¿Cuánto dinero necesito ahorrado si me financian el 100 %?
Solo los gastos: entre el 7 % y el 13 % del precio según la comunidad, es decir, entre 14.000 y 26.000 € para una vivienda de 200.000 €. Lo detallamos en cuánto dinero necesitas ahorrado para comprar casa.