Conseguir una hipoteca joven es cada vez más fácil gracias a los avales públicos, que permiten financiar el 95 % o incluso el 100 % de la vivienda. El problema es que las ayudas están repartidas entre el Estado y las comunidades autónomas, cada una con sus propios requisitos. En esta guía las reunimos todas, comunidad por comunidad, actualizadas a septiembre de 2026.
Qué es una hipoteca joven
No es un producto concreto, sino una forma de llamar a las hipotecas pensadas para menores de 35-40 años que compran su primera vivienda. Su gran ventaja es que resuelven el principal obstáculo de los jóvenes: no tener ahorrado el 20 % de entrada que los bancos no financian.
Para cubrir ese hueco existen tres tipos de ayuda:
- Avales públicos: el Estado o la comunidad garantizan ante el banco la parte del préstamo que supera el 80 %, y el banco financia hasta el 95-100 %.
- Rebajas de impuestos: tipos reducidos de ITP o AJD que pueden ahorrarte varios miles de euros.
- Ayudas directas: subvenciones para pagar parte del precio, sobre todo en municipios pequeños.
La ayuda estatal: aval ICO para jóvenes
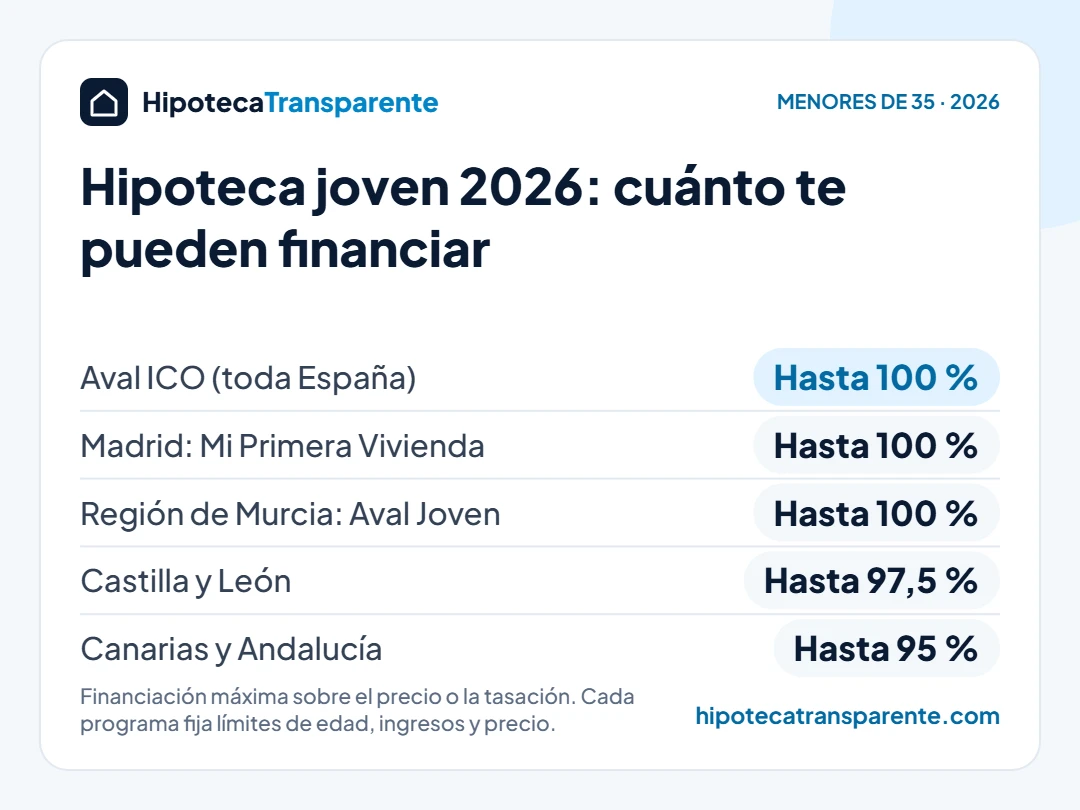
Es la base en toda España. El Instituto de Crédito Oficial avala hasta el 20 % del préstamo (25 % en viviendas con buena calificación energética) para menores de 35 años y familias con menores a cargo. Tras la ampliación aprobada en 2026, el límite de patrimonio sube a 150.000 € por solicitante y los límites de ingresos se calculan según el territorio, entre 4,5 y 7,5 veces el IPREM. La línea está vigente hasta el 31 de diciembre de 2027 y se pide directamente en los bancos adheridos.
Te lo explicamos paso a paso en nuestra guía del aval ICO para hipoteca joven.
Además, el Plan Estatal de Vivienda 2026-2030 contempla una ayuda de hasta 10.800 € para menores de 35 años que compren en municipios de menos de 10.000 habitantes, con precio máximo de 100.000 € y límite de ingresos de 3 veces el IPREM. La gestionan las comunidades, así que consulta la convocatoria de la tuya.
Hipoteca joven por comunidad autónoma
Estas son las principales ayudas autonómicas vigentes. Las condiciones exactas cambian con cada convocatoria, así que confirma siempre los requisitos en la web oficial de tu comunidad antes de firmar.
| Comunidad | Aval o programa | Financiación | Precio máximo |
|---|---|---|---|
| Comunidad de Madrid | Mi Primera Vivienda | Hasta 100 % (hasta 40 años), 95 % (hasta 45) y 90 % (hasta 50) | 425.000 € |
| Cataluña | Préstamo Emancipación (ICF) | Hasta 50.000 € sin intereses para la entrada (18 a 40 años) | Sin tope fijo |
| Canarias | Hipoteca Joven Canaria | Hasta 95 % (menores de 40) | 250.000 € |
| Andalucía | Garantía Vivienda Joven | Hasta 95 % | Según convocatoria |
| Comunidad Valenciana | Aval IVF | Hasta 95-100 % | Según convocatoria |
| País Vasco | Gazteaval | Hasta 100 % (menores de 40) | 340.000 € |
| Castilla y León | Plan de acceso a la vivienda joven | Hasta 97,5 % | 240.000 € |
| Región de Murcia | Aval Joven | Hasta 100 % | 175.000 € |
| Galicia | Avales públicos de la Xunta | Hasta 100 % | Según convocatoria |
| Extremadura | Fondo de garantía para vivienda | Hasta 95 % | Según convocatoria |
| Baleares | Hipoteca Joven + ayudas directas | Hasta 100 % | Según isla |
Comunidad de Madrid
El programa Mi Primera Vivienda es el más amplio de España. La Comunidad avala el tramo del préstamo que supera el 80 %, de modo que el banco puede financiar hasta el 100 % para compradores de hasta 40 años, el 95 % hasta los 45 y el 90 % hasta los 50, con un precio máximo de 425.000 €. En impuestos, cualquier comprador de vivienda habitual de hasta 250.000 € tiene una bonificación del 10 % en el ITP, y los menores de 35 años no pagan ITP si compran en un municipio de menos de 2.500 habitantes. Lo detallamos en nuestra guía de gastos de compra de vivienda en Madrid.
Canarias
El Gobierno canario aprobó en julio de 2026 la Hipoteca Joven Canaria: financiación de hasta el 95 % para personas de 18 a 40 años con al menos dos años de residencia en las islas, primera vivienda de hasta 250.000 € e ingresos de hasta 5 veces el IPREM. A fecha de hoy, los bancos todavía deben firmar los convenios, así que conviene seguir la puesta en marcha. En fiscalidad, los menores de 40 pagan un 4 % efectivo de ITP en vivienda habitual de hasta 200.000 €.
Andalucía
El programa Garantía Vivienda Joven avala el 15 % del préstamo para menores de 35 años, lo que permite hipotecas del 95 % con entidades como Santander, CaixaBank, Unicaja, Ibercaja, Cajamar o las cajas rurales adheridas. Los menores de 35 años pagan además un ITP del 3,5 % en viviendas de hasta 150.000 €.
Comunidad Valenciana
El Institut Valencià de Finances (IVF) ofrece avales para que los jóvenes accedan a hipotecas del 95 % o más. Desde junio de 2026, los menores de 35 años pagan un 6 % de ITP en viviendas de hasta 180.000 €, frente al 9 % general.
Castilla y León
Su plan para jóvenes permite financiar hasta el 97,5 % en viviendas de hasta 240.000 € con ingresos de hasta 5 veces el IPREM. Los menores de 36 años pagan un 4 % de ITP, y solo un 0,01 % si compran en municipios de menos de 10.000 habitantes (vivienda de hasta 150.000 €).
Región de Murcia
El Aval Joven cubre el tramo que supera el 80 % para viviendas de hasta 175.000 €. En impuestos, los menores de 40 años pagan un 3 % de ITP si no superan los límites de renta.
Galicia, Extremadura y Baleares
Galicia ofrece avales para financiar hasta el 100 % y un ITP del 3 % para menores de 36 años. Extremadura tiene un fondo de garantía que permite hipotecas del 95 % y un ITP del 4 % para jóvenes en viviendas de hasta 200.000 €. Baleares combina su hipoteca joven con una exención total del ITP para menores de 30 que cumplan los requisitos y una nueva línea de ayudas directas de hasta 10.000 €.
Cataluña
La Generalitat ofrece el Préstamo Emancipación del Institut Català de Finances, conocido también como ayuda para la hipoteca jove: hasta 50.000 € sin intereses, con un máximo del 20 % del valor de la vivienda, para pagar la entrada. Desde julio de 2026 pueden pedirlo personas de 18 a 40 años empadronadas en Cataluña, con ingresos del hogar de hasta 6,5 veces el IRSC, y se tramita junto con la hipoteca en un banco adherido. A cambio, la vivienda queda calificada como protegida de precio limitado mientras lo devuelves.
En impuestos, los jóvenes de hasta 35 años pagan un 5 % de ITP si su base imponible no supera los 36.000 €, frente al 10 % general. Lo detallamos en la guía de gastos de compra de vivienda en Cataluña.
País Vasco
El Gobierno Vasco tiene Gazteaval, un aval gratuito que cubre el tramo del préstamo entre el 80 % y el 100 % para menores de 40 años con al menos 2 de los últimos 5 años de residencia en Euskadi y una primera vivienda de hasta 340.000 €. Se pide en bancos adheridos como Kutxabank, Laboral Kutxa, CaixaBank o ING, y las solicitudes están abiertas hasta el 31 de octubre de 2029 o hasta agotar los fondos.
En impuestos no hay un tipo especial por edad: el ITP es del 4 %, o del 2,5 % en vivienda habitual de hasta 120 m² construidos. Más detalles en la guía de gastos de compra de vivienda en el País Vasco.
Resto de comunidades
En Aragón, Asturias, Cantabria, Castilla-La Mancha, La Rioja y Navarra la ayuda principal para jóvenes son las rebajas fiscales (puedes ver todas en nuestra calculadora de gastos de compra de vivienda) y el aval ICO estatal. Algunas, como La Rioja, cuentan además con programas propios de financiación o subvenciones que se convocan periódicamente.
Requisitos habituales
Aunque cada programa tiene sus condiciones, casi todos piden:
- Tener menos de 35 años (hasta 40 o más en algunas comunidades).
- Que sea tu primera vivienda y la vayas a usar como residencia habitual.
- No superar un límite de ingresos y de patrimonio.
- Llevar un tiempo mínimo empadronado en la comunidad (en programas autonómicos).
- Pasar el análisis de solvencia del banco: el aval cubre la entrada, pero la cuota tiene que ser asumible con tus ingresos.
Cuidado con estos puntos
- El aval no te regala nada: financiar el 100 % significa pedir más dinero y pagar más intereses. Calcula la cuota con nuestro simulador de hipotecas antes de decidir.
- Los gastos de compra no suelen estar cubiertos. Aunque el banco financie el 100 % del precio, necesitarás ahorros para impuestos, notaría y registro.
- Compara la oferta del banco. Algunas entidades aplican peores condiciones a las hipotecas con aval público. Mira siempre la TAE (te explicamos por qué en TIN vs TAE).
Preguntas frecuentes
¿Puedo combinar el aval ICO con una ayuda autonómica?
Depende de la comunidad. Los avales suelen ser incompatibles entre sí porque cubren el mismo tramo del préstamo, pero sí puedes sumar el aval ICO con las rebajas de ITP o con ayudas directas.
¿Qué pasa si uno de los compradores supera la edad?
Cada programa lo regula de forma distinta: en unos basta con que cumpla la edad uno de los titulares y en otros deben cumplirla todos. Los límites de ingresos y patrimonio, en cambio, suelen calcularse sobre el conjunto de compradores. Pregúntalo en tu banco o en la consejería de vivienda antes de solicitarlo.
¿Cuánto me prestarían con una hipoteca joven?
Pruébalo con nuestra calculadora de cuánto me presta el banco, que incluye el escenario con aval ICO.