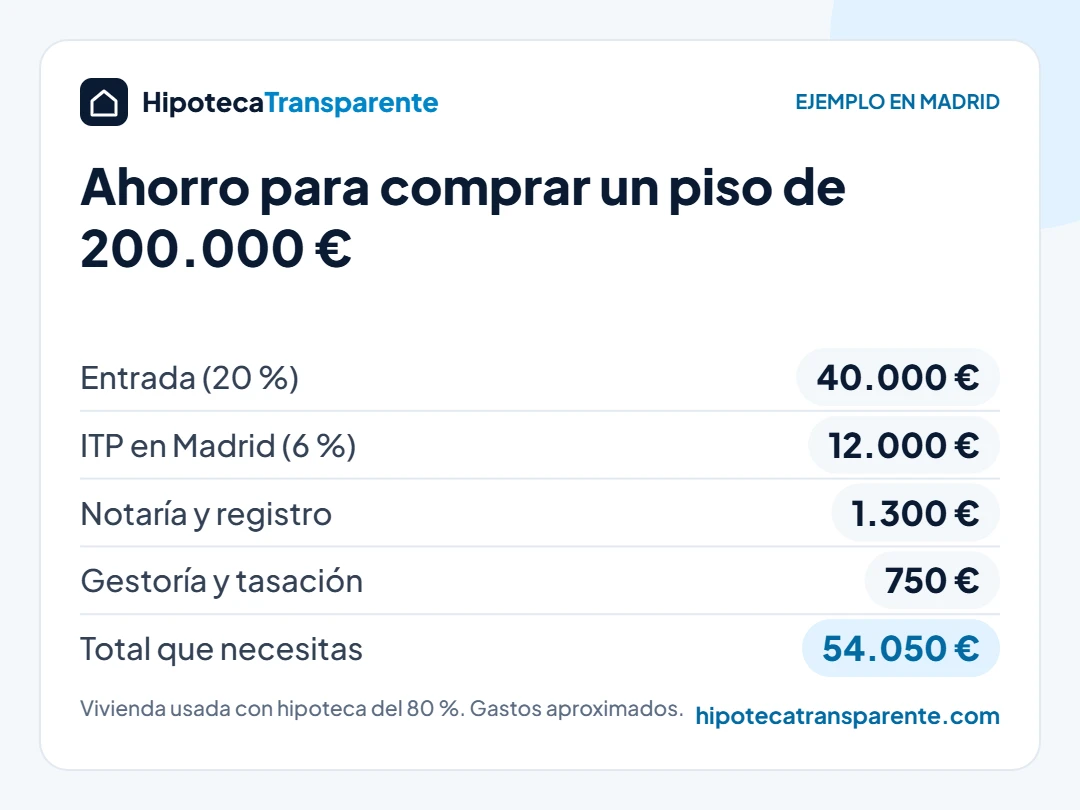
¿Cuánto dinero necesitas tener ahorrado para comprar casa? La regla práctica es reunir alrededor del 30 % del precio: un 20 % de entrada, porque los bancos suelen financiar como máximo el 80 %, y cerca de un 10 % para impuestos y gastos. Para un piso de 200.000 € eso son entre 50.000 y 62.000 €, según la comunidad. A continuación verás de dónde sale cada euro, una tabla por precios y las vías legales para necesitar menos.
La regla del 30 %: de dónde sale
El dinero ahorrado para comprar casa tiene que cubrir dos cosas que el banco no paga:
- La entrada (20 %). Para vivienda habitual, el 80 % de financiación es el umbral que los bancos no suelen superar, y para una segunda vivienda pueden bajar al 60 %, según Tinsa. Ese porcentaje se aplica normalmente sobre el valor más bajo entre el precio y la tasación.
- Los gastos de compra (8–13 %). El impuesto se lleva la mayor parte: ITP del 4 % al 10 % o más si es de segunda mano, o IVA del 10 % más AJD si es nueva. A eso se suman notaría, registro, gestoría y tasación. Puedes calcular los tuyos con nuestra calculadora de gastos de compra de vivienda.
Los gastos de compra no se pueden meter en la hipoteca de forma general, así que salen íntegramente de tus ahorros. Por eso el dinero ahorrado para comprar casa debe ir más allá del 20 % de entrada.
Ejemplo: piso de 200.000 € según la comunidad
Vivienda de segunda mano de 200.000 €, con una tasación igual al precio y una hipoteca del 80 %. Hemos sumado 2.050 € de otros gastos: 800 € de notaría, 500 € de registro, 350 € de gestoría y 400 € de tasación.
| Comunidad | Entrada (20 %) | ITP | Otros gastos | Total ahorrado | % del precio |
| País Vasco | 40.000 € | 8.000 € (4 %) | 2.050 € | 50.050 € | 25 % |
| Madrid | 40.000 € | 12.000 € (6 %) | 2.050 € | 54.050 € | 27 % |
| Andalucía | 40.000 € | 14.000 € (7 %) | 2.050 € | 56.050 € | 28 % |
| Comunidad Valenciana | 40.000 € | 18.000 € (9 %) | 2.050 € | 60.050 € | 30 % |
| Cataluña | 40.000 € | 20.000 € (10 %) | 2.050 € | 62.050 € | 31 % |
Por la misma vivienda, comprar en Cataluña exige 12.000 € más de ahorro que en el País Vasco, solo por el impuesto. Los tipos son los generales de 2026; muchas comunidades tienen tipos reducidos para jóvenes, familias numerosas o viviendas de menor precio.
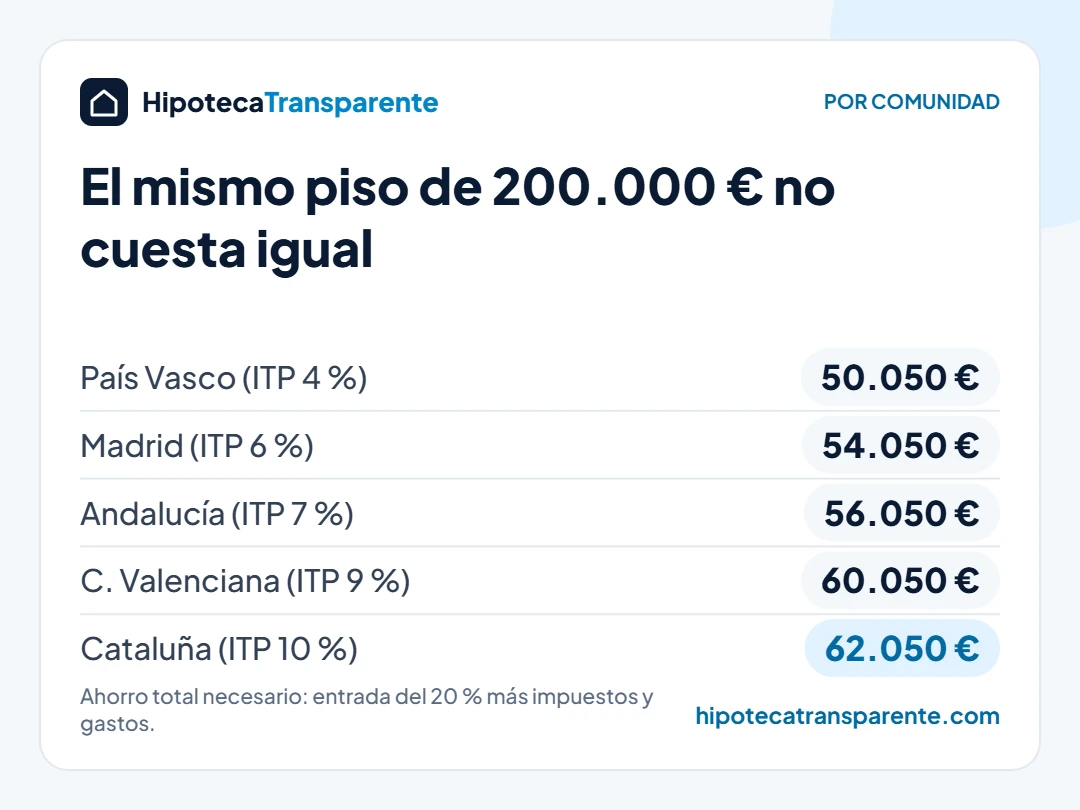
Tabla rápida: ahorro necesario según el precio
Estimación para vivienda usada con hipoteca del 80 %, con el ITP de Madrid (6 %) y el de Cataluña (10 %) como extremos habituales. Los otros gastos crecen poco con el precio: los hemos estimado entre 2.000 y 2.300 €.
| Precio de la vivienda | Entrada (20 %) | Total en Madrid | Total en Cataluña |
| 150.000 € | 30.000 € | 41.000 € | 47.000 € |
| 200.000 € | 40.000 € | 54.050 € | 62.050 € |
| 250.000 € | 50.000 € | 67.200 € | 77.200 € |
| 300.000 € | 60.000 € | 80.300 € | 92.300 € |
Además de la entrada: el colchón que nadie cuenta
Llegar a la firma con lo justo ahorrado para comprar casa es arriesgado. Después de firmar suelen aparecer gastos que no están en la escritura: la mudanza, muebles y electrodomésticos, pequeñas reformas, el alta de suministros o la parte del IBI y la comunidad del primer año. Te contamos los más habituales en nuestra guía de gastos ocultos al comprar una casa.
Una referencia prudente es mantener, después de la compra, un fondo de emergencia de entre tres y seis meses de gastos. Así una avería o un mes sin ingresos no te obliga a endeudarte.
El ahorro tampoco lo es todo: el banco mirará que la cuota no supere aproximadamente el 30–35 % de tus ingresos netos. Comprueba hasta dónde llegas con la calculadora de cuánto me presta el banco.
Cuánto tardarás en reunirlo
Si quieres tener ahorrado para comprar casa el importe del ejemplo de Madrid (54.050 €), ahorrando 500 € al mes tardarías unos 9 años; con 750 € al mes, 6 años; y con 1.000 € al mes, 4 años y medio. Si compras en pareja y los dos ahorráis lo mismo, el plazo se reduce a la mitad. Conviene tener ese dinero en una cuenta o depósito sin riesgo, porque lo vas a necesitar en una fecha concreta.
Cómo comprar casa con menos dinero ahorrado
Si no llegas al 30 %, hay alternativas legales para reducir lo que necesitas tener ahorrado para comprar casa:
- Aval ICO: el Estado avala parte del préstamo para jóvenes y familias con hijos que cumplan límites de renta, y permite financiar hasta el 100 %. Te lo explicamos en la guía del aval ICO.
- Avales y ayudas autonómicas: varias comunidades tienen sus propios programas para jóvenes. Repásalos en hipoteca joven.
- Rebajas del ITP: muchas comunidades aplican tipos reducidos a jóvenes, familias numerosas o viviendas baratas, y eso baja directamente los gastos.
- Viviendas de bancos y doble garantía: algunos bancos financian más del 80 % de sus propios inmuebles o si aportas otra vivienda como garantía. Lo detallamos en la guía de la hipoteca al 100 %.
Lo que no conviene es pedir un préstamo personal para la entrada: suma deuda, encarece la operación y empeora tu ratio de endeudamiento ante el banco de la hipoteca.
Preguntas frecuentes
¿Las arras cuentan como parte de la entrada?
Sí. Las arras que pagas al firmar el contrato de arras, a menudo en torno al 10 % del precio, son un pago a cuenta y se descuentan en la firma ante notario.
¿Qué pasa si la tasación sale por debajo del precio?
El banco calcula el 80 % sobre el valor más bajo. Si pagas 200.000 € y la tasación es de 190.000 €, te prestará como máximo 152.000 €, así que necesitarás 8.000 € más de ahorro.
¿Necesito el mismo ahorro para una vivienda nueva?
Parecido. En lugar del ITP pagas un 10 % de IVA más el AJD, entre el 0,5 % y el 1,5 % según la comunidad, así que el total suele quedar en la parte alta de la tabla.
¿Puedo meter los gastos en la hipoteca?
En general no: el banco presta sobre el valor de la vivienda. Solo algunas operaciones con aval o con más garantías permiten cubrir parte de los gastos.
Conclusión
Para comprar casa en España necesitas tener ahorrado para comprar casa, como referencia, un 30 % del precio, más un colchón para imprevistos. La cifra exacta depende sobre todo de la comunidad y del tipo de vivienda, así que calcula tu caso con la calculadora de gastos y revisa si puedes acogerte a un aval o a un ITP reducido. Esta guía es orientativa: confirma las condiciones con tu banco antes de comprometerte.